ホーム > 畜産 > 畜産の情報 > 米国乳業の製品供給戦略と見通し ~高まる乳たんぱく需要とバター輸出の拡大~
海外情報 米国 畜産の情報 2026年10月号
米国乳業の製品供給戦略と見通し ~高まる乳たんぱく需要とバター輸出の拡大~


調査情報部 小林 大祐、伊藤 久美
- 記事のPDFをダウンロード
 [5.5MB]
【要約】
米国乳業では、これまで乳脂肪を重視した生産拡大が進んできたが、近年は乳たんぱく需要の急増により需給バランスが変化している。その結果、2025年にはバター価格の下落や輸出拡大が見られた一方、ホエイ製品を中心とする乳たんぱく製品の価格は上昇しており、少なくとも数年は同様の構造が続くと見込まれている。長期的には乳たんぱく需要増に応じた生産拡大が見込まれる一方、併せて生産されるチーズやバターの需要確保も求められ、業界はこうした状況を踏まえ、供給戦略の見直しを進めていくとみられる。
1 はじめに
米国は世界第2位の生乳生産国であり、生産された生乳の約8割が国内市場に仕向けられる。また、世界第4位の乳製品輸出国でもある。日本は同国からチーズやホエイ製品を輸入してきたが、2025年には、米国産のバター価格の下落を背景に、バターの輸入量が1122トン(前年比10.6倍)と大幅に増加した。一方、米国内外の乳たんぱく需要増を背景に、乳たんぱく製品の価格は上昇傾向にある。
本稿では、26年7月に実施した現地調査の結果を踏まえつつ、近年増加する米国の生乳生産動向や、バター・乳たんぱく製品を中心とする乳製品の輸出動向、拡大する乳たんぱく製品の消費動向について報告する。
なお、本文中の為替相場は、三菱UFJリサーチ&コンサルティング株式会社「月末・月中平均の為替相場」2026年8月末TTS相場の1米ドル=161.02円を使用した。
本稿では、26年7月に実施した現地調査の結果を踏まえつつ、近年増加する米国の生乳生産動向や、バター・乳たんぱく製品を中心とする乳製品の輸出動向、拡大する乳たんぱく製品の消費動向について報告する。
なお、本文中の為替相場は、三菱UFJリサーチ&コンサルティング株式会社「月末・月中平均の為替相場」2026年8月末TTS相場の1米ドル=161.02円を使用した。
2 生乳生産動向
(1)生乳生産量と乳成分の変化
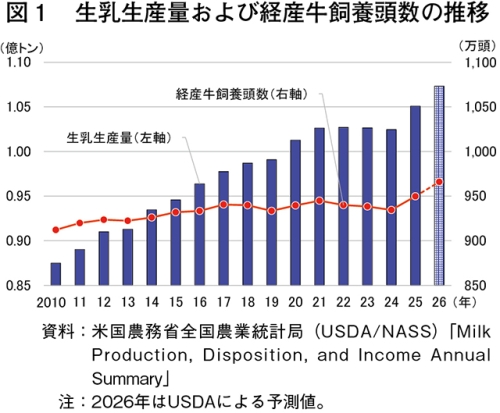
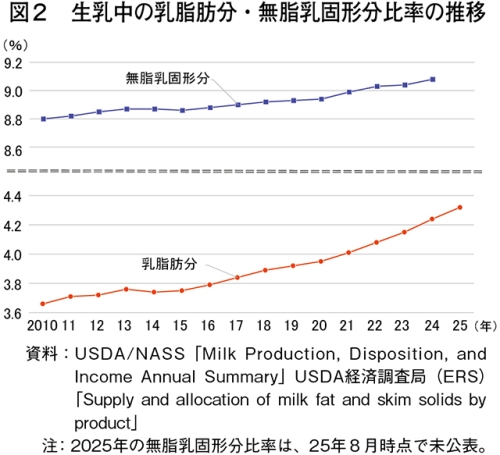
米国における生乳生産量は、経産牛飼養頭数の拡大や1頭当たり乳量の増加を背景に増加傾向にある(図1)。2025年の生産量は1億500万トンと、10年比で20.1%増加した。この間、飼養頭数は同4.1%増、1頭当たり乳量は同15.4%増と、後者の寄与がより大きくなっている。一方、24年以降は、飼養頭数の増加率が上昇している。この要因として、堅調な乳製品需要や加工能力の拡大を背景とした増頭意欲の高まりが挙げられる。また、干ばつにより肉用牛群が縮小する中、乳肉交雑(ビーフオンデイリー)(注1)の拡大に伴う乳牛群の供用期間長期化も頭数増加の一因とみられている。乳脂肪の増加を中心とした育種改良や飼養管理の改善が進められた結果、生乳中の乳脂肪分比率は24年に4.24%となり、10年(3.66%)から0.58ポイント上昇した。併せて、たんぱく質を含む無脂乳固形分比率も9.08%と、10年(8.80%)から0.28ポイント上昇した(注2)(図2)。特にここ数年は、後継牛の選抜強度の高まりなどにより乳脂肪分の伸びが加速しており、チーズやバターの増産につながっている。
一方、近年は、乳たんぱく需要の増加に伴い、乳成分需要の重心は乳脂肪から乳たんぱくへと移行しつつある。今後は、育種改良や飼料設計の見直しを通じて、たんぱく質の増加をより重視する方向への転換が進められると見込まれている。
(注1)乳用牛にアンガス種などの肉用牛の精液による種付けを行い、乳肉交雑種の子牛を生産する取り組み。需要増に伴い、近年は1頭当たり1500米ドル(24万円)前後で取引される事例も見られる。
(注2)生乳中の乳たんぱく質に関する全国統計は公表されていないものの、民間調査によると、04年の3.04%から、24年には3.29%へと増加している。
(2)主要生産州
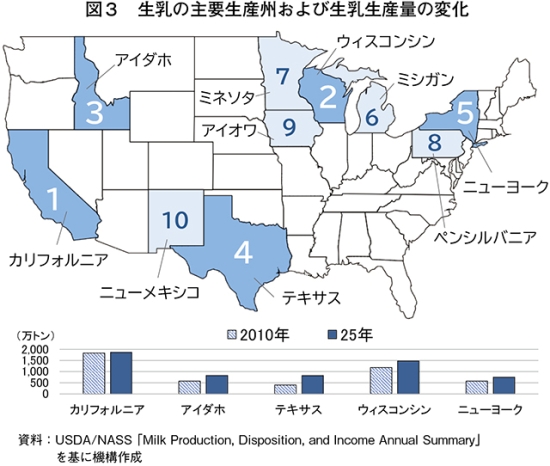
生乳生産量を州別に見ると、その5割強を上位5州、約7割を上位10州が占める。カリフォルニア州は最大の生乳生産州であり続けているものの、環境・労働規制の強化などを背景に、乳製品加工の新たな投資先はテキサス州やアイダホ州など内陸部へ移行している。この結果、2025年の生乳生産量は、カリフォルニア州では10年比1.4%増とわずかな増加にとどまる一方、アイダホ州は同42.9%増、テキサス州は同2.1倍と大幅に増加した(図3)。しかし、乳製品輸出におけるカリフォルニア州の存在感は依然として大きく、日本向けの乳製品も、同州を含む西海岸産や西海岸港経由の輸出(注3)が中心となっている。(注3)中西部など内陸で生産された製品の一部は、コンテナで西海岸港へ陸送される。
(3)乳固形分仕向け量と割合
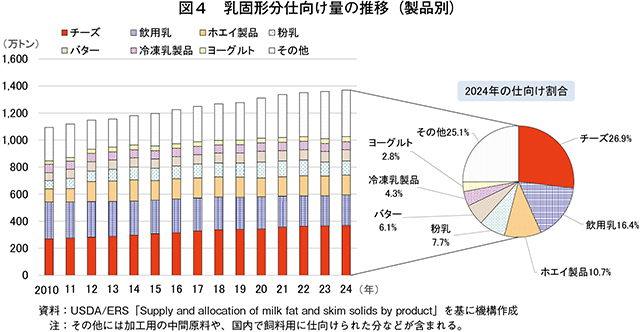
米国農務省(USDA)によると、乳固形分の各乳製品への仕向け量は、生乳生産量や乳成分の増加を背景に増加傾向にある(図4)。2024年の仕向け割合を見ると、チーズが26.9%と最大で、飲用乳が16.4%、ホエイ製品が10.7%と続く。10年以降の推移を見ると、飲用乳向けが減少する一方、チーズやホエイ製品、バター、粉乳、ヨーグルト向けが拡大している(注4)。(注4)同割合は、連邦生乳マーケティング・オーダー(FMMO)制度における仕向け割合と比べると、飲用乳割合が低いなどの相違が見られる。これは、FMMOの対象外地域や、加工用途向けを中心に制度を利用しない取引が存在し、同制度で取引される生乳は、全体の65~70%程度となっているためである。なお、同制度下では、飲用乳(クラスⅠ)がおおむね3割を占める。
(4)設備投資の状況
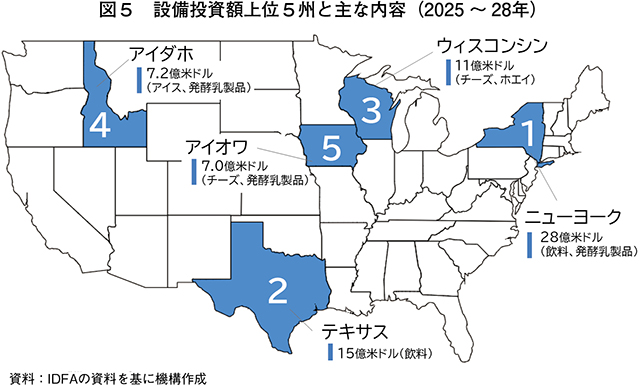
国際乳食品協会(IDFA)によると、2025~28年の乳製品加工に関する設備投資額は110億ドル(1兆7712億円)と、過去最大規模となる見込みである。投資先は、ニューヨーク州が28億米ドル(4509億円)と最大で、これにテキサス州やウィスコンシン州が続いている(図5)。
これまでの設備投資は、世界的なチーズ需要の増加やコロナ禍の低金利環境を背景としていたが、近年は乳たんぱく需要の拡大が投資を後押ししている。業界関係者によると、乳たんぱく製品については今後も設備投資による生産拡大が見込まれる一方、需要が供給を上回る状況は当面続くとみられている。また、併せて生産が増加するチーズやバターの需要確保に加え、設備投資に伴う金利や資材コストの上昇が、今後の生産拡大のボトルネックとなる可能性が指摘されている。
コラム1 クラウスデイリーファーム ―乳成分価値を重視した酪農経営―
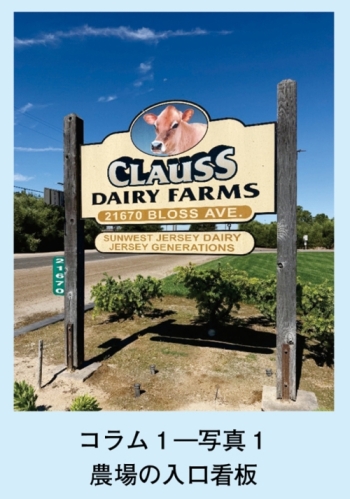
クラウスデイリーファームは、カリフォルニア州ヒルマーで1950年に創業した酪農場である。約45名の従業員が、搾乳の他、肉用牛生産や飼料生産を行う(コラム1―写真1)。
約2000頭のジャージー種経産牛を飼養し、1日3回の搾乳で1頭当たり乳量は日量32キログラムとなっている(コラム1―写真2)。また、高成分乳の生産を重視し、乳脂肪分5.1%、たんぱく質3.7%を実現している。これは、出荷先のヒルマー社がチーズやホエイ製品の生産を主とし、乳量より乳成分を重視するためである。ジャージー種は、ホルスタイン種と比べ小柄で乳量が少ないものの、乳成分比率が高く、飼料や飼養スペース、水の使用量が少ないことから、収益性と環境負荷の両面で利点があるという。
育種改良にも積極的で、乳脂肪分、たんぱく質、乳量、繁殖成績などを考慮して交配を行う。乳牛群を四つのグループに分け、上位層2グループの個体には、それぞれ性選別精液や受精卵移植で優良後継牛を確保し、後継牛としない下位層2グループの個体は、アンガス種との乳肉交雑に仕向けるか、肉用として淘汰 する。牛群の能力に応じて使い分けることで、より効率的な優良後継牛の確保と肉用子牛販売による収益向上の両立を図っている。今後は搾乳牛を2500頭へ拡大し、高乳成分、高効率、持続可能性を柱として原料乳の供給拡大に取り組むとしている。
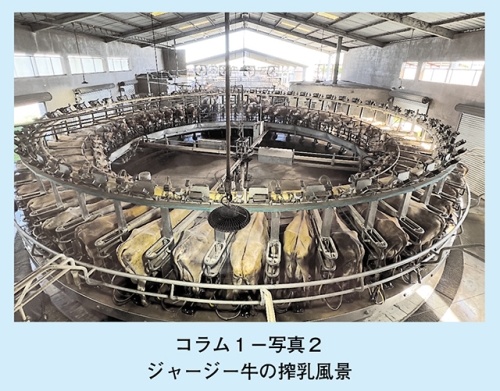
約2000頭のジャージー種経産牛を飼養し、1日3回の搾乳で1頭当たり乳量は日量32キログラムとなっている(コラム1―写真2)。また、高成分乳の生産を重視し、乳脂肪分5.1%、たんぱく質3.7%を実現している。これは、出荷先のヒルマー社がチーズやホエイ製品の生産を主とし、乳量より乳成分を重視するためである。ジャージー種は、ホルスタイン種と比べ小柄で乳量が少ないものの、乳成分比率が高く、飼料や飼養スペース、水の使用量が少ないことから、収益性と環境負荷の両面で利点があるという。
育種改良にも積極的で、乳脂肪分、たんぱく質、乳量、繁殖成績などを考慮して交配を行う。乳牛群を四つのグループに分け、上位層2グループの個体には、それぞれ性選別精液や受精卵移植で優良後継牛を確保し、後継牛としない下位層2グループの個体は、アンガス種との乳肉交雑に仕向けるか、肉用として
3 乳製品の輸出動向
(1)概要
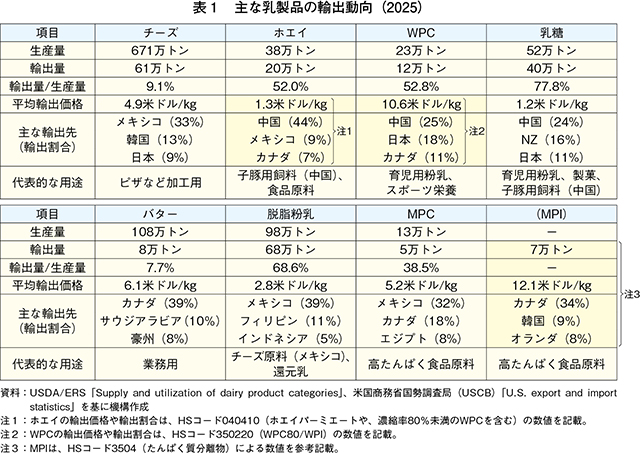
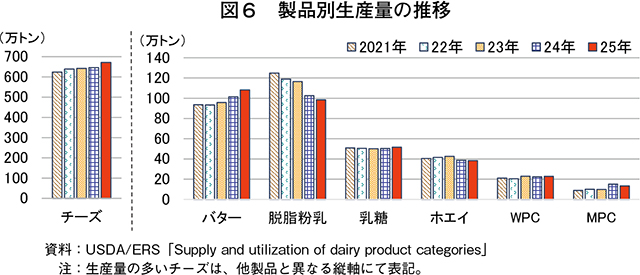
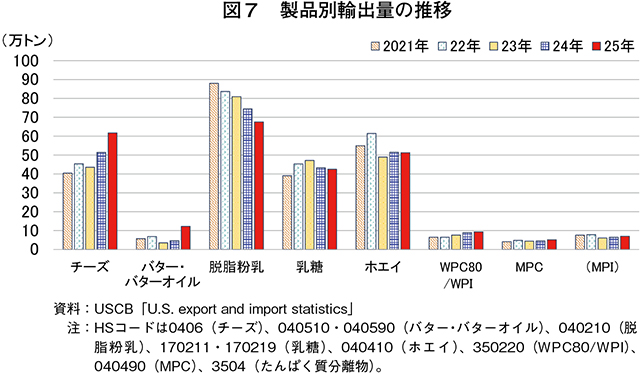
2025年の乳製品輸出動向は、表1の通りである。生産に占める輸出割合を見ると、チーズやバターなどの乳脂肪製品は10%未満で国内市場向けが中心であるのに対し、ホエイ、乳糖、脱脂粉乳などの無脂乳固形分製品は40~80%と高い。これは、米国では、伝統的にチーズやバターを主に国内市場へ仕向け、製造過程で生じるホエイや乳糖、脱脂粉乳などを輸出に仕向けてきたためである。さらに、ホエイたんぱく濃縮物(WPC)80やホエイたんぱく分離物(WPI)、乳たんぱく分離物(MPI)といった乳たんぱく製品は、平均輸出価格が1キログラム当たり10米ドル(同1610円)を超えるなど、高付加価値製品として輸出されている。特に、WPC80およびWPIは、大規模なチーズ生産を背景にホエイの高付加価値化が進められてきたことから、米国が世界最大の輸出国となっている。
直近5年間の推移を見ると、25年のチーズ輸出量は21年比52.7%増、バターは同2.1倍と大幅に増加している。これは、生産増加に伴う需給緩和や、価格下落に伴う輸出市場での価格競争力の向上を背景としている(図6、7)。一方、脱脂粉乳の輸出量は、21年比で23.2%減少している。これは、脱脂乳が乳たんぱく濃縮物(MPC)などの高付加価値製品に仕向けられ、脱脂粉乳の生産量が減少しているためである。
(2)バター
2025年のバター国内卸売価格は、7月の1キログラム当たり5.6ドル(同902円)から、9月には同4.1ドル(同660円)と3割近く下落した(図8)。これは、国内需要が成熟する中、生乳生産増や乳脂肪分上昇に伴いバター需給が緩和したためとされる。また、好調な乳たんぱく需要に伴う余剰乳脂肪(注5)の発生も、バター増産の一因とみられている。(注5)WPCやMPCの生産拡大に伴い、チーズやバターも副次的に増産される。また、チーズや飲用乳の脂肪分調整で分離されるクリームはバター原料となるため、生乳中の乳脂肪分が高まるほどバター向け原料も増加する。
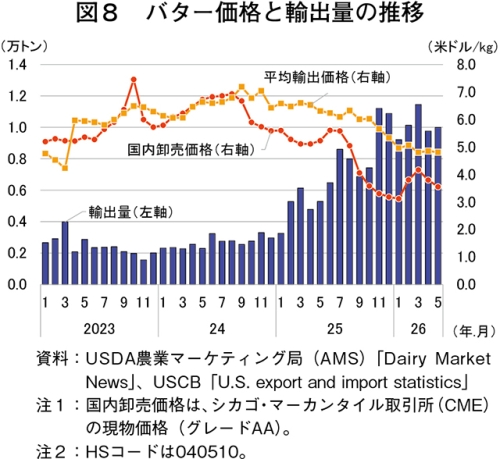
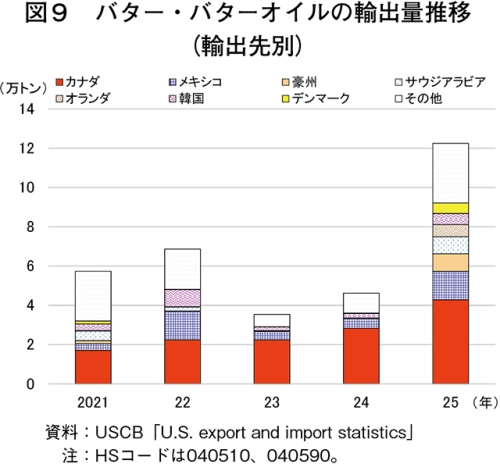
こうした価格下落により、ニュージーランド(NZ)産やEU産に対する米国産の価格競争力が高まり、25年のバター・バターオイルの輸出量は12万トン(前年比2.7倍)と大きく伸びた(図9)。輸出先を見ると、最大の輸出先であるカナダに加え、同年にはメキシコや豪州、サウジアラビア、アジアやEU諸国にも輸出されるなど多様化した。日本向けについては、主に加工油脂向けや流通菓子原料仕向けとみられ、これまで数十~数百トン程度で推移してきたが、25年の輸出量は1612トン(同11.6倍)となり、一部NZ産に置き換わる形で拡大した。
業界団体によると、こうした乳脂肪供給の増加は構造的なものであり、少なくとも今後数年間は同様の傾向が続くと見込まれている。また、価格についても当面は比較的安定して推移すると見る向きもある。米国産バターは伝統的に内需中心であったものの、チーズ輸出を拡大してきたように、今後は輸出規格や仕様への対応が徐々に進むと期待されている。
(3)WPC80およびWPI
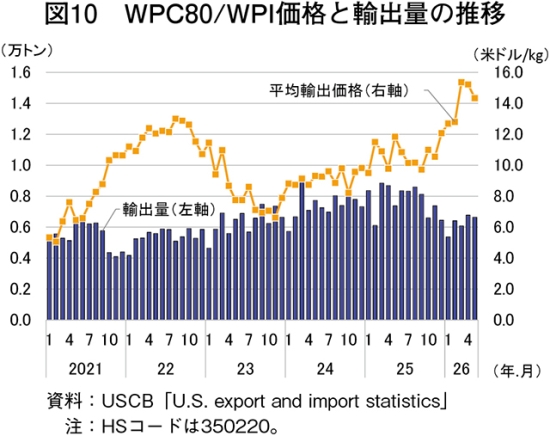
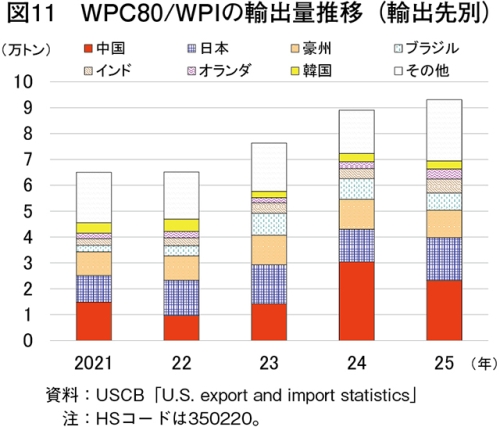
WPC80およびWPIの輸出価格は、2026年1~5月平均で1キログラム当たり14.1米ドル(2270円)となり、前年同期比で33.0%上昇した(図10)。同製品の価格は、需給に応じておおむね3年周期で変動する傾向があるが、近年は世界的な乳たんぱく需要の拡大を背景に上昇基調で推移している。年間輸出量を見ると、25年は9万トンと前年比で4.5%増加した(図11)。輸出先別では、最大の輸出先である中国向けが同23.6%と大幅に減少した一方、日本向けは同31.8%増と大幅に増加した。日本では、ホエイプロテイン製品がスポーツ栄養や食品加工原料として利用されており、米国乳業団体によると、日本は1人当たりの市場機会が大きい重要な輸出先と認識されている。
一方、現地関係者からは、26年以降、乳たんぱく製品の価格上昇に伴い、買い負けが生じているとの指摘も聞かれた。かつて、日本は品質要求が厳しい一方、安定した取引が期待できる市場として重視されてきた。しかし、近年は、他の輸出先における需要拡大や米国での輸出向け規格の統一化により、日本向け独自規格の維持が難しくなっているという。また、これまで比較的安価で輸入されてきた経緯から日本国内での価格転嫁が容易ではなく、高価格帯で商品設計を行うインドなどとの競争で日本が不利になる場合もあるとされる。
米国内外で需要が拡大する中、長期契約による製品確保の動きも見られている。今後の輸出動向は、生産能力の拡大状況や、国内外の需要動向に左右されると考えられる。
4 乳たんぱく製品の消費動向
(1)消費の拡大
米国の小売店では、乳たんぱく製品はヨーグルトなどにとどまらず、スナックやシリアル、コーヒー飲料の乳原料など、幅広い食品カテゴリーに浸透しており、棚一面を占めるほどの存在感を示している(写真1)。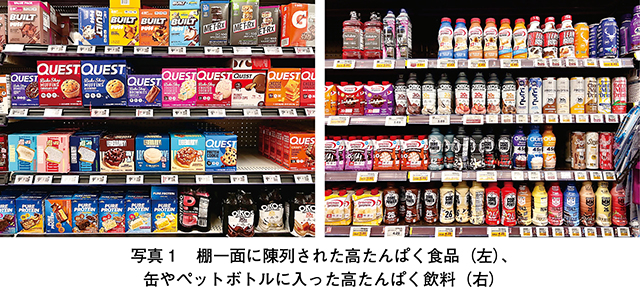
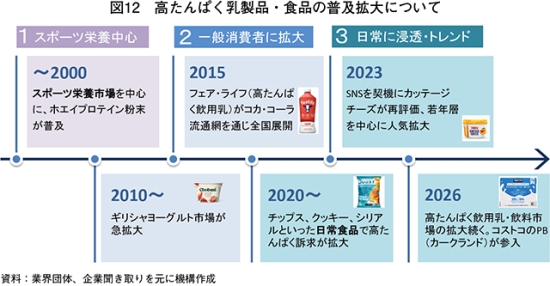
同国の乳たんぱく消費は段階的に拡大しており、現在のような高たんぱくブームへの発展は2020年代前半と考えられている。業界関係者によると、2000年代まではスポーツ栄養市場向けのプロテイン粉末が中心であったところ、10年代にギリシャヨーグルトや高たんぱく飲用乳が普及したことにより、一般消費者層へと拡大した。20年以降には、乳たんぱく原料を添加したスナックやシリアル、バーといった日常食品へ広がったとみられている(図12)。
(2)消費拡大の背景と乳製品のトレンド
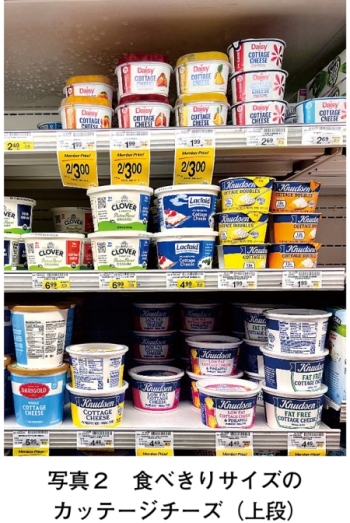
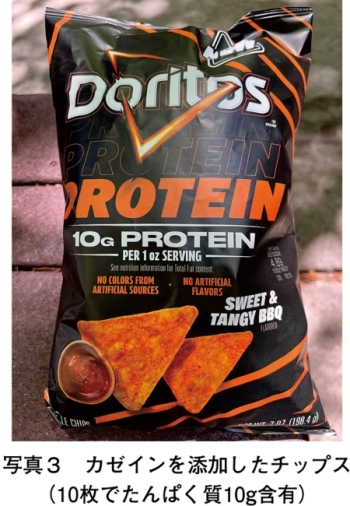
たんぱく質の消費拡大の背景には、筋肉の維持などたんぱく質の価値に対する認識の広がりや、コロナ禍以降の健康意識の高まりに加え、近年、肥満の治療薬としても承認されたGLP-1(グルカゴン様ペプチド-1)受容体作動薬の普及があると考えられている(注6)。同薬の利用者は、2025年時点で米国成人の12%(約3200万人)に達しているとされ、食事を共にする家族にも高たんぱくな食事が広がる場合があることから、利用者数以上に市場への影響があると考えられている。乳製品では、カッテージチーズの消費が増加している。小売調査によると、23~25年の販売量は年平均13%増加しており、ヨーグルト(同7%)を上回る伸びとなった。背景には、SNS(インターネット交流サイト)を通じた新たな食べ方の提案や、高たんぱく食品としての再評価があるとされ、小売店ではヨーグルトのような販売形態も見られるようになっている(写真2)。また、高たんぱく飲用乳や高たんぱく飲料の拡大も見られ、高たんぱく・低糖質のプレミアム路線を確立しつつある(コラム2を参照)。さらに、チップスやクッキー、アイスクリーム類といった嗜好(しこう)品の高たんぱく化が進んでおり、これは普段と変わらない商品でより多くのたんぱく質を摂取したいという需要や、菓子などを罪悪感なく楽しみたいという志向に対応したものとみられている(写真3)。
(3)消費者の認識
高たんぱく製品の消費が拡大する一方、消費者のたんぱく質に対する理解には、ばらつきが見られる。国際食品情報評議会(IFIC)が2025年に実施した調査によると、回答者の70%がたんぱく質の摂取量を増やしたいと答えている一方、79%は自らの適切なたんぱく質摂取量を知らない、または分からないと回答した(注7)。消費者の認識について乳業団体は、「乳製品やたんぱく質は健康によい」という肯定的なイメージ(ヘルス・ハロー効果)が存在するとしつつ、科学的知見に基づく情報発信を行っている。特に、朝食時にたんぱく質が不足しやすく、毎食20~30グラム程度を均等に摂取することの重要性や、運動習慣・年齢に応じた摂取の必要性について、改めて啓発を行っている。
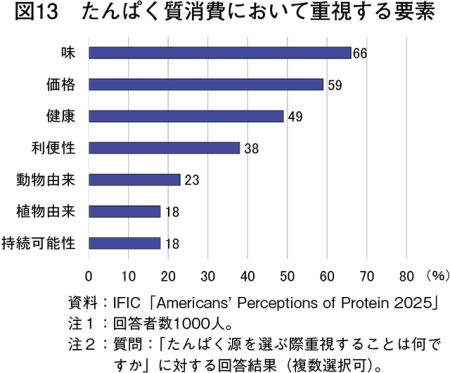
一方、乳業メーカーでは、乳たんぱく製品の成功にはおいしさが不可欠であるとして、味や食感を高める商品開発を行っている。IFICの調査によると、たんぱく源を選ぶ際に重視する点として、味が66%で最も高く、価格が59%、健康が49%と続いており、乳たんぱく製品もこうしたニーズに応えていくとみられる(図13)。
(注7)「米国人のたんぱく質に対する認識(IFIC、2025)」(https://ific.org/wp-content/uploads/2025/07/IFIC-Spotlight-Survey-Protein-Perceptions.pdf)。
コラム2 高たんぱく飲用乳の市場拡大
米国における飲用乳は、ガロン容器(3.8リットル)入りの比較的安価な商品が主流だが、乳糖フリーやオーガニックなどプレミアム路線の製品も存在する。その中で、業界関係者から「高たんぱく乳製品の普及を後押しした象徴的な製品の一つ」とされるのが、高たんぱく飲用乳のUFミルク(ultrafiltered milk:限外ろ過乳)である。
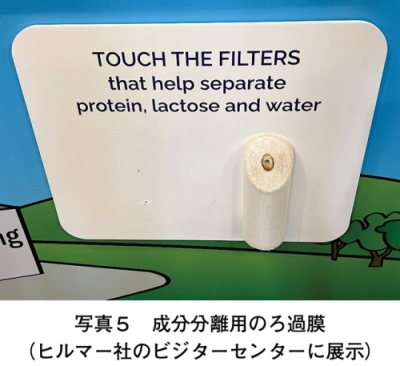
UFミルクとは、特殊な膜(限外ろ過膜)を用いて生乳の栄養組成や風味を再設計した高たんぱく・低糖質の飲用乳である。2015年、コカ・コーラ社と乳製品企業による合弁企業が、自社製品「フェア・ライフ」を全国展開したことを機に普及していった。フェア・ライフは、高たんぱく・低糖質に加え、乳糖フリー(コラム2-注1)、高温殺菌により賞味期限が長い(数カ月)といった特徴も有しており、これらが人気につながったとみられる。
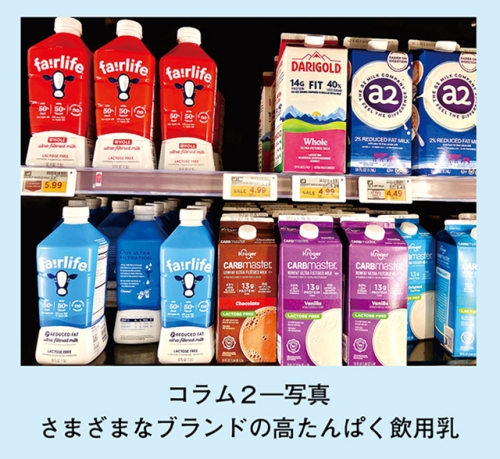
UFミルクについて、現地日系企業の駐在員からは「雑味がなく、飲みやすい」との声も聞かれるなど、味の評価も高い。乳業メーカーにとっては、製品価格が高く、粉末製品より資金回収が早いという利点もある(コラム2-注2)。このため、ダリゴールドやチョバニ、コストコといった大手が相次いで参入し、近年ブランド数が増加している(コラム2―写真)。
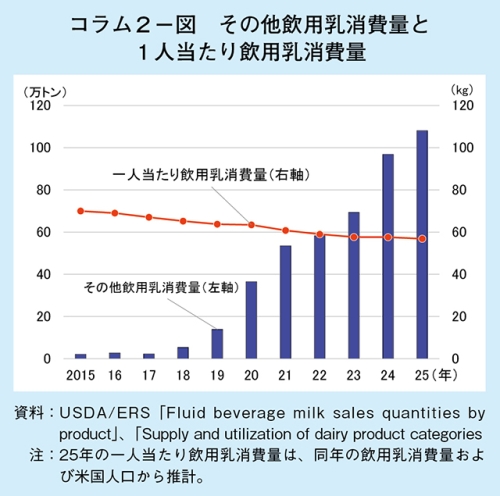
飲用乳全体の1人当たり消費量が減少する中、UFミルクを含む「その他飲用乳」の消費量は増加している(コラム2―図)。同製品は、高たんぱく乳飲料の原料としても利用されており、今後のさらなる市場拡大が見込まれている。
(コラム2―注1)ろ過により乳糖の大部分を分離後、残った乳糖を酵素で分解している。
(コラム2―注2)小売価格は1リットル当たり3~4米ドル(483~644円)と、通常の飲用乳の3倍近い設定となっている。
UFミルクとは、特殊な膜(限外ろ過膜)を用いて生乳の栄養組成や風味を再設計した高たんぱく・低糖質の飲用乳である。2015年、コカ・コーラ社と乳製品企業による合弁企業が、自社製品「フェア・ライフ」を全国展開したことを機に普及していった。フェア・ライフは、高たんぱく・低糖質に加え、乳糖フリー(コラム2-注1)、高温殺菌により賞味期限が長い(数カ月)といった特徴も有しており、これらが人気につながったとみられる。
UFミルクについて、現地日系企業の駐在員からは「雑味がなく、飲みやすい」との声も聞かれるなど、味の評価も高い。乳業メーカーにとっては、製品価格が高く、粉末製品より資金回収が早いという利点もある(コラム2-注2)。このため、ダリゴールドやチョバニ、コストコといった大手が相次いで参入し、近年ブランド数が増加している(コラム2―写真)。
飲用乳全体の1人当たり消費量が減少する中、UFミルクを含む「その他飲用乳」の消費量は増加している(コラム2―図)。同製品は、高たんぱく乳飲料の原料としても利用されており、今後のさらなる市場拡大が見込まれている。
(コラム2―注1)ろ過により乳糖の大部分を分離後、残った乳糖を酵素で分解している。
(コラム2―注2)小売価格は1リットル当たり3~4米ドル(483~644円)と、通常の飲用乳の3倍近い設定となっている。
5 乳業メーカーの動向
本章では、現地訪問したカリフォルニア州の乳業企業2社(ヒルマー社およびカリフォルニアデイリーズ社)について、乳たんぱく製品とバターの生産動向および各種取り組みを紹介する。
今回の訪問では、原料(ホエイ)部門の担当者に対し、乳たんぱく製品を中心にインタビューを行った。
ア 乳たんぱく製品の生産・販売動向
ホエイ製品については、WPCやWPIの他、2000年代初頭から開発に取り組み、同社の主力製品となっているホエイたんぱく加水分解物(WPH)(注8)などを生産している。近年は、これらホエイ製品の生産拡大に伴い、チーズ(業務用のチェダーやジャック系など)の生産量も増加している。
乳たんぱく製品は、あらかじめ用意された成分を調整することで顧客が求める特性に対応可能となっているが、新たに製品を開発する場合、処方の調整や保存期間試験、消費者テストなど複数の工程を経るため、少なくとも9~12カ月を要するという。
WPCなどの製造副産物として産生するホエイパーミエートについては、カリフォルニア州工場(注9)では乳糖に加工し、その99%を輸出する。大部分が脱脂粉乳の標準化用途としてNZへ仕向けられるほか、日本向けにも製菓用途を中心に輸出され、一部は育児用調製粉乳にも利用されている。
(注8)WPIを酵素により分解した製品。分解の程度によって消化・吸収性や風味が変化し、各社が独自の製法を有する。一般に分解が進むほど吸収性が高まる一方、苦味も増しやすい。
(注9)テキサス州やカンザス州の工場では、飼料として販売している。
イ 今後の展開
WPCやWPIについては、通常は需給に応じて3年周期の価格変動が見られるが、近年は米国内外の需要増を背景に価格上昇が続いている。このため、従来の価格や数量での輸出が困難になりつつあり、供給先の中にはMPCなど比較的安価な製品へ切り替える動きも見られている。
日本市場については、米国内などに比べ厳格な規格水準が求められる一方、価格に敏感な市場との認識を示している。国内価格が上昇する中でも、日本からは引き続き一般的なWPC(34、80)の安定供給が求められている。こうした中、同社は価格競争ではなく、機能性や独自性を追求し、WPHやペプチドなど高機能製品の販売拡大に注力する考えを示している。中でもWPHは、消化・吸収性に優れることから、当初は育児用調製粉乳向けが中心であったが、現在はプロテインバーを柔らかく保つ用途などにも向けられている。また、認知機能や腸内環境に対する消費者の関心が高まる中、ペプチドを活用した認知機能補助製品や、腸内環境を整えるとされるラクトフェリンなどの販売を通じ、収益の向上を図るとしている。
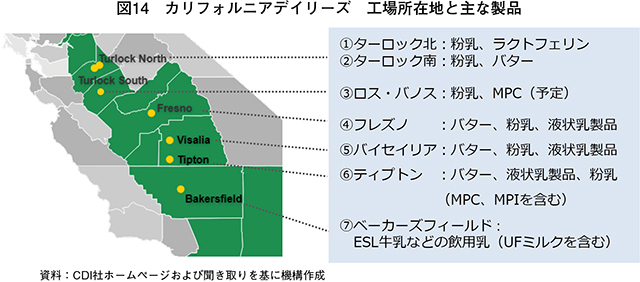
カリフォルニア州内には、7カ所の工場を有する(図14)。
ア バターの生産・販売動向
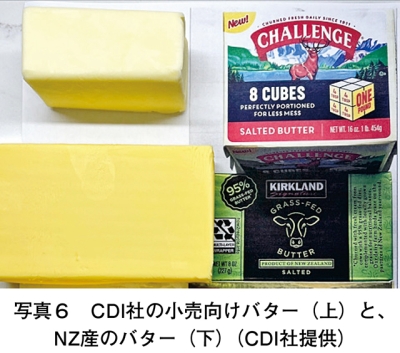
バターの年間生産量は22万トンと、米国全体の約2割を占める。この6割が小売向けで、小売向け生産量は米国内でトップである。また、残り4割はバルクバターとして業務用や輸出向けに出荷される。米国産バターは、一般に乳牛飼料に穀物が多く用いられることから、牧草主体の飼養でカロテンを多く含むNZ産バターなどに比べ色が白いことが特徴で、こうした特性を好む輸出先もあるという(写真6)。
輸出については、2025年後半のバター価格下落による価格競争力の向上を背景に、売上高が2年前の7倍に増加している。日本向けも26年から輸出を開始した。輸出先のカナダや韓国、中東などでは、日本と同様、NZ産やEU産から切り替える動きが見られるという。
輸出上の課題としては、相手先が求める追加検査(注10)に対応するため、輸出対応施設をティプトン工場1カ所に集約している点である。このため、輸出量は同工場の生産能力に左右される。ただし、同工場にはなお供給余力があり、国内向けを輸出に振り向けることで供給拡大は可能としている。
(注10)米国内向け製品では工程管理を中心とした食品安全管理が行われている一方、輸出向け製品では輸出先の要求に応じた成分検査やロット検査が求められる場合があるため、集約による効率化を図っているという。
イ 今後の展開
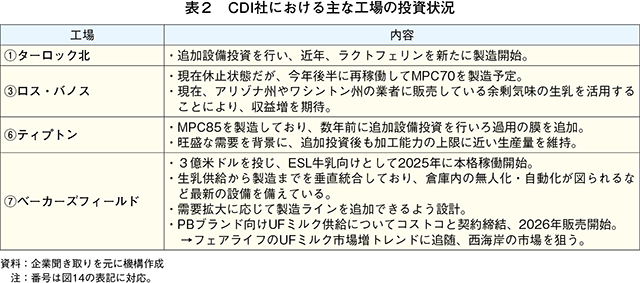
同社でも、乳たんぱく製品の需要拡大を背景に、近年は設備投資を進め、MPCなどの生産を拡大している(表2)。これは、利益率が低いバターや脱脂粉乳に比べて高付加価値な製品の生産を増やすためである。また、安価で販売している余剰生乳を自社で付加価値の高い製品に加工することで、収益の向上につながるという。
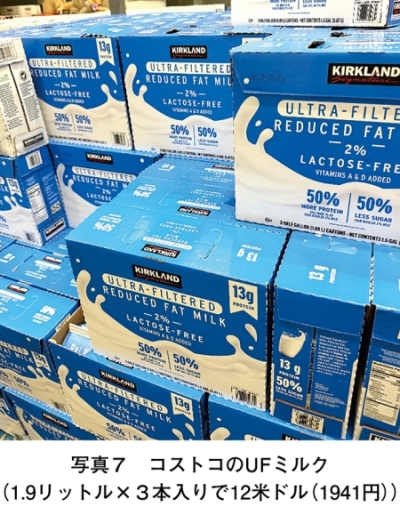
2025年に稼働したベーカーズフィールド工場は、3億米ドル(483億円)を投じて建設され、倉庫内オペレーションの無人化など省人化や物流効率化を目的とした最新設備を導入し、ESL牛乳(注11)などの高付加価値な飲用乳を製造している。さらに、26年からは大手小売店向けに高たんぱく飲用乳(UFミルク)の供給を開始した(写真7)。これは、高たんぱく飲用乳市場最大手のフェア・ライフ(コラム2参照)が西海岸に生産拠点を持たないことを商機と捉えたためである。今後は、MPC、MPI、ラクトフェリン、ESL牛乳といった高付加価値製品の生産を拡大し、組合員酪農家への利益還元を強化したいとしている。
(注11)Extended Shelf Lifeの略で、冷蔵下での賞味期限を延長した牛乳。
(1)ヒルマー社
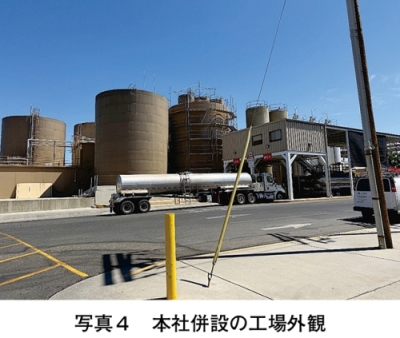
ヒルマー社(Hilmar Cheese Company)は、1984年にカリフォルニア州ヒルマーで酪農家により設立された非上場の乳業メーカーである(写真4)。米国有数のチーズ生産企業であり、1日当たり550万リットル超の生乳を処理してチーズやホエイ製品を製造し、50カ国以上に輸出する。中でも、ホエイ製品の高付加価値化に注力している点が特徴である(写真5)。今回の訪問では、原料(ホエイ)部門の担当者に対し、乳たんぱく製品を中心にインタビューを行った。
ア 乳たんぱく製品の生産・販売動向
ホエイ製品については、WPCやWPIの他、2000年代初頭から開発に取り組み、同社の主力製品となっているホエイたんぱく加水分解物(WPH)(注8)などを生産している。近年は、これらホエイ製品の生産拡大に伴い、チーズ(業務用のチェダーやジャック系など)の生産量も増加している。
乳たんぱく製品は、あらかじめ用意された成分を調整することで顧客が求める特性に対応可能となっているが、新たに製品を開発する場合、処方の調整や保存期間試験、消費者テストなど複数の工程を経るため、少なくとも9~12カ月を要するという。
WPCなどの製造副産物として産生するホエイパーミエートについては、カリフォルニア州工場(注9)では乳糖に加工し、その99%を輸出する。大部分が脱脂粉乳の標準化用途としてNZへ仕向けられるほか、日本向けにも製菓用途を中心に輸出され、一部は育児用調製粉乳にも利用されている。
(注8)WPIを酵素により分解した製品。分解の程度によって消化・吸収性や風味が変化し、各社が独自の製法を有する。一般に分解が進むほど吸収性が高まる一方、苦味も増しやすい。
(注9)テキサス州やカンザス州の工場では、飼料として販売している。
イ 今後の展開
WPCやWPIについては、通常は需給に応じて3年周期の価格変動が見られるが、近年は米国内外の需要増を背景に価格上昇が続いている。このため、従来の価格や数量での輸出が困難になりつつあり、供給先の中にはMPCなど比較的安価な製品へ切り替える動きも見られている。
日本市場については、米国内などに比べ厳格な規格水準が求められる一方、価格に敏感な市場との認識を示している。国内価格が上昇する中でも、日本からは引き続き一般的なWPC(34、80)の安定供給が求められている。こうした中、同社は価格競争ではなく、機能性や独自性を追求し、WPHやペプチドなど高機能製品の販売拡大に注力する考えを示している。中でもWPHは、消化・吸収性に優れることから、当初は育児用調製粉乳向けが中心であったが、現在はプロテインバーを柔らかく保つ用途などにも向けられている。また、認知機能や腸内環境に対する消費者の関心が高まる中、ペプチドを活用した認知機能補助製品や、腸内環境を整えるとされるラクトフェリンなどの販売を通じ、収益の向上を図るとしている。
(2)カリフォルニアデイリーズ社
カリフォルニアデイリーズ社(California Dairies, Inc.:CDI社)は、1999年にカリフォルニア州内の酪農協同組合が合併して設立された、酪農家が所有・運営する乳業メーカーである。バターや粉乳製品を中心に生産する。加盟する酪農家が生産する生乳は年間78億リットルで、このうち61%を自社事業で使用し、残る39%を他の乳業メーカーに販売している。カリフォルニア州内には、7カ所の工場を有する(図14)。
バターの年間生産量は22万トンと、米国全体の約2割を占める。この6割が小売向けで、小売向け生産量は米国内でトップである。また、残り4割はバルクバターとして業務用や輸出向けに出荷される。米国産バターは、一般に乳牛飼料に穀物が多く用いられることから、牧草主体の飼養でカロテンを多く含むNZ産バターなどに比べ色が白いことが特徴で、こうした特性を好む輸出先もあるという(写真6)。
輸出上の課題としては、相手先が求める追加検査(注10)に対応するため、輸出対応施設をティプトン工場1カ所に集約している点である。このため、輸出量は同工場の生産能力に左右される。ただし、同工場にはなお供給余力があり、国内向けを輸出に振り向けることで供給拡大は可能としている。
(注10)米国内向け製品では工程管理を中心とした食品安全管理が行われている一方、輸出向け製品では輸出先の要求に応じた成分検査やロット検査が求められる場合があるため、集約による効率化を図っているという。
イ 今後の展開
同社でも、乳たんぱく製品の需要拡大を背景に、近年は設備投資を進め、MPCなどの生産を拡大している(表2)。これは、利益率が低いバターや脱脂粉乳に比べて高付加価値な製品の生産を増やすためである。また、安価で販売している余剰生乳を自社で付加価値の高い製品に加工することで、収益の向上につながるという。
2025年に稼働したベーカーズフィールド工場は、3億米ドル(483億円)を投じて建設され、倉庫内オペレーションの無人化など省人化や物流効率化を目的とした最新設備を導入し、ESL牛乳(注11)などの高付加価値な飲用乳を製造している。さらに、26年からは大手小売店向けに高たんぱく飲用乳(UFミルク)の供給を開始した(写真7)。これは、高たんぱく飲用乳市場最大手のフェア・ライフ(コラム2参照)が西海岸に生産拠点を持たないことを商機と捉えたためである。今後は、MPC、MPI、ラクトフェリン、ESL牛乳といった高付加価値製品の生産を拡大し、組合員酪農家への利益還元を強化したいとしている。
(注11)Extended Shelf Lifeの略で、冷蔵下での賞味期限を延長した牛乳。
6 おわりに
米国では、乳脂肪を中心とする生乳生産の拡大が進展してきたところ、2020年以降に乳たんぱく需要が急増し、乳脂肪需要の伸びを上回ったことで需給バランスが変化した。この変化は構造的なものであり、少なくとも今後数年は同様の傾向が続くとみられている。
バターについては、日本向けの規格対応を含め、輸出に意欲的な姿勢が見てとれる。一方、乳たんぱく製品については、国内外の需要増に伴い、特にホエイ製品の価格が上昇し、従来の価格や数量での調達が困難となる可能性が指摘された。国内消費については、チップスやシリアルなど日常食品への展開と高たんぱく化のトレンドが浸透しているほか、機能や用途の多様化が進んでいる。このため、業界では乳たんぱく製品を収益向上の柱として位置付ける傾向が強まっている。
今後は、乳牛の育種改良や飼料構成の変化による生乳中の乳たんぱく成分の増加や製品加工能力の拡大により、乳たんぱく需要増への対応が進むと見込まれる。一方、設備投資に伴うコストの上昇や、乳たんぱく製品の生産に伴い副次的に生産されるチーズやバターの需要確保は、生産拡大の制約となる可能性がある。今後、業界としては、こうした状況を踏まえて供給戦略の見直しを進めていくものとみられる。
謝辞
本記事の執筆に当たり、USDEC、IDFA、ヒルマー社、CDI社の皆さま方に快く調査に応じていただきました。ここに深く感謝の意を申し上げます。