ホーム > 畜産 > 畜産の情報 > フランスおよびポルトガルの豚肉需給の特徴 ~生ハムの生産事例を交えて~
海外情報 EU 畜産の情報 2026年11月号
フランスおよびポルトガルの豚肉需給の特徴 ~生ハムの生産事例を交えて~


調査情報部
【要約】
フランスでは、生産される豚肉の約7割が加工品用に仕向けられている。これは、伝統的な食肉加工品(シャルキュトリー)文化が根付いているためであり、生ハムを含む食肉加工品は、小売業にとって重要な商品となっている。一方、食肉加工品メーカーは、製品の高付加価値化を課題としている。
ポルトガルの豚肉需給の特徴は、隣国でありEU最大の豚肉生産国であるスペインとの結び付きの強さにある。同国では、国内向けに比較的安価な豚肉をスペインから輸入する一方で、高い付加価値が見込まれる部位などを日本などの海外市場へ輸出する動きが見られる。
本稿では、両国の豚肉需給動向に加え、フランスを代表する生ハムであるバイヨンヌハムと、ポルトガルで生ハムの原料として利用されるアレンテジャーノ種の生産事例を取り上げた。
ポルトガルの豚肉需給の特徴は、隣国でありEU最大の豚肉生産国であるスペインとの結び付きの強さにある。同国では、国内向けに比較的安価な豚肉をスペインから輸入する一方で、高い付加価値が見込まれる部位などを日本などの海外市場へ輸出する動きが見られる。
本稿では、両国の豚肉需給動向に加え、フランスを代表する生ハムであるバイヨンヌハムと、ポルトガルで生ハムの原料として利用されるアレンテジャーノ種の生産事例を取り上げた。
1 はじめに
2025年11月、スペインでアフリカ豚熱(ASF)が発生したことにより、わが国はスペイン産の豚肉やいわゆる生ハム(注1)など豚肉関連製品の輸入を一時停止しているところである。これら製品の輸入において、スペイン産は大きなシェアを占めていたことから、日本国内では、代替となる輸入先を模索する動きが見られる。
関税分類上で生ハムが含まれる「塩蔵し、塩水漬けし、乾燥し、またはくん製した豚肉」の輸入量(2024年)を輸入先別に見ると、スペインが輸入量全体の約7割の2024トンを占め、次いで米国(471トン)、フランス(265トン)、ポルトガル(48トン)と続いた(図1)。このことから、生ハムに関しては、スペインとは大きな輸入量の差があるものの、EU域内ではフランスおよびポルトガルが、スペインの代替先の候補の一つとして考えられる。
このため、本稿では、フランスおよびポルトガルにおける豚肉需給の状況や生ハムの生産事例などについて報告する。
なお、本文中の為替相場は、三菱UFJリサーチ&コンサルティング株式会社「月末・月中平均の為替相場」2026年9月末TTS相場の1ユーロ=179.84円を使用した。
(注1)「生ハム」の公式な定義はないため、本稿では「生ハム」を、ハム類の日本農林規格に定める3.2骨付きハムの「a)豚のモモを骨付きのまま整形し、えんせき(塩漬)し、及びくん煙し、又はくん煙しないで乾燥したもの」として整理した。
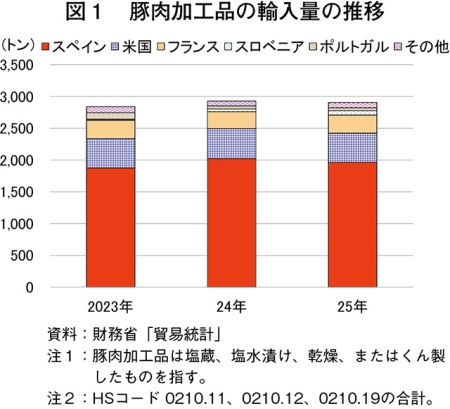
関税分類上で生ハムが含まれる「塩蔵し、塩水漬けし、乾燥し、またはくん製した豚肉」の輸入量(2024年)を輸入先別に見ると、スペインが輸入量全体の約7割の2024トンを占め、次いで米国(471トン)、フランス(265トン)、ポルトガル(48トン)と続いた(図1)。このことから、生ハムに関しては、スペインとは大きな輸入量の差があるものの、EU域内ではフランスおよびポルトガルが、スペインの代替先の候補の一つとして考えられる。
このため、本稿では、フランスおよびポルトガルにおける豚肉需給の状況や生ハムの生産事例などについて報告する。
なお、本文中の為替相場は、三菱UFJリサーチ&コンサルティング株式会社「月末・月中平均の為替相場」2026年9月末TTS相場の1ユーロ=179.84円を使用した。
(注1)「生ハム」の公式な定義はないため、本稿では「生ハム」を、ハム類の日本農林規格に定める3.2骨付きハムの「a)豚のモモを骨付きのまま整形し、えんせき(塩漬)し、及びくん煙し、又はくん煙しないで乾燥したもの」として整理した。
2 フランスの豚肉需給の特徴
■(1)豚肉の生産動向
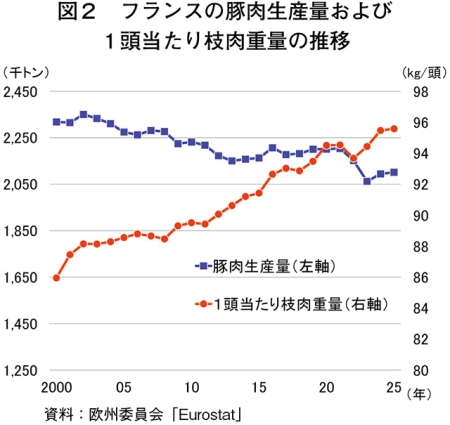
フランスは、EU域内でスペイン、ドイツに次ぐ第3位の豚肉生産国であり、2025年の生産量は210万1500トン(枝肉重量ベース、以下本節において同じ)とEU域内生産量の約1割を占めた(表1)。
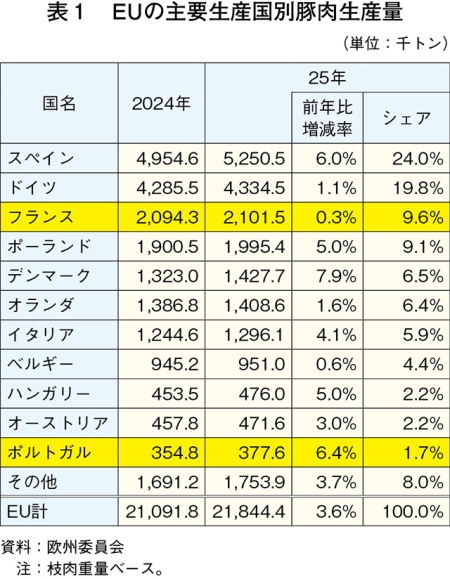
フランスの豚肉生産量は、2000年の231万8000トンから25年には00年比9.3%減の210万1500トンとなったように、減少傾向で推移している(図2)。この要因は、農家戸数および豚飼養頭数の減少である。ただし、直近の生産量の推移を見ると、24・25年と2年連続でわずかではあるが増産(それぞれ前年比1.5%増、0.3%増)となり、下げ止まりの兆しが見られた。
1頭当たり枝肉重量は増加傾向で推移しており、25年には00年比11.2%増の95.6キログラムと過去最高値を記録し、と畜頭数の減少を一部補っている(図2)。食肉処理場にとっても、1頭当たり枝肉重量の増加は処理効率の向上に寄与するため、ここ数年は重量のある枝肉をより高く評価する傾向にある。
フランス養豚業の特徴として、協同組合など生産者組織のシェアの高さが挙げられる。24年時点で協同組合は31あり、その総出荷頭数は1914万頭と、同国全体の約9割を占めた。また、繁殖・肥育一貫経営の生産割合が高いことも特徴である。年間出荷頭数300頭以上の養豚農家に占める一貫経営の割合は、戸数ベースでは35%であるが、出荷頭数ベースでは56%を占めた。
課題となっているのは、農業者の高齢化である。養豚農家の平均年齢は2000年の41.8歳から20年には48.8歳へと上昇しており、事業承継など後継者の確保に向けた対策が必要となっている。
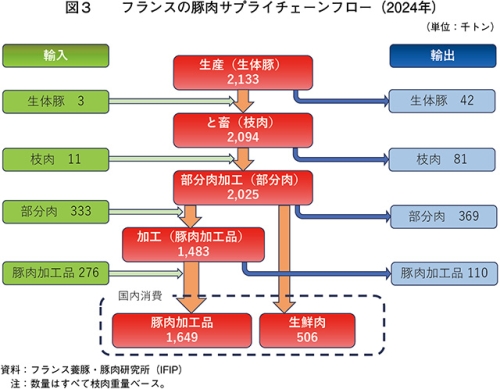
2024年の国内枝肉生産量は209万4000トン(枝肉重量ベース、以下本節において同じ)であり、このうち豚肉加工品生産量は148万3000トンと約7割を加工仕向けが占めた。この割合は、日本の20%(注2)と比較して著しく高い。背景には、フランスには数多くの伝統的な食肉加工品が存在することがある。詳しくは後述する。
(注2)農林水産省「令和6年次 食肉の消費構成割合」より。なお、その他の仕向け先は、家計消費56%、その他(外食など)24%となっている。
また、枝肉および部分肉については、純輸出量がそれぞれ7万トン、3万6000トンとなった一方で、豚肉加工品は、純輸入量が16万6000トンであった。フランスの部分肉や加工品の主要輸入先は9割がEU諸国で、スペイン、ドイツおよびイタリアの3カ国で7割を占める。主要な輸入品は、豚肉加工品仕向け用の部分肉や生ハムなどである。
これらの結果として、国内の豚肉由来製品の消費量215万5000トンの内訳は、豚肉加工品164万9000トン、生鮮豚肉50万6000トンと、豚肉加工品が4分の3以上を占めている。
■(3)食肉加工品(シャルキュトリー)の生産と販売動向
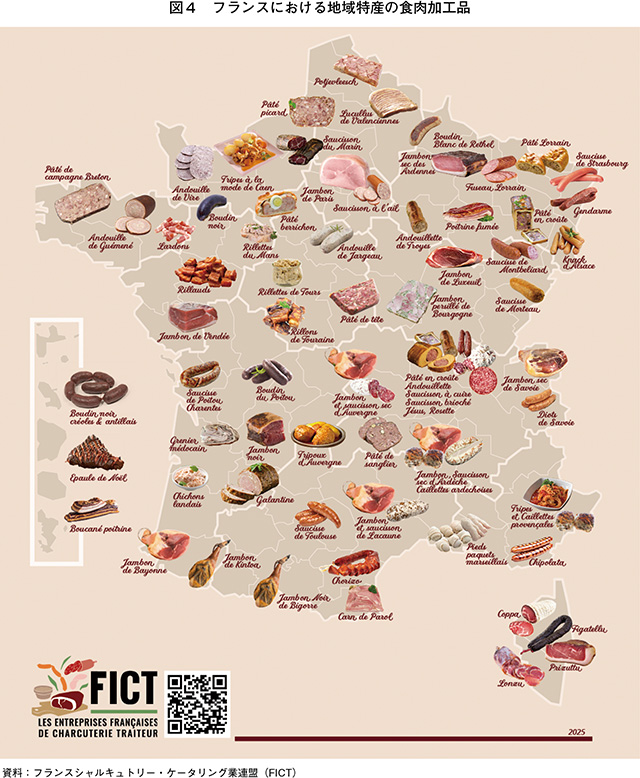
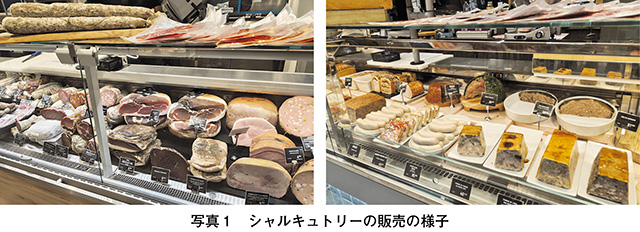
フランスでは、食肉加工品はシャルキュトリー(charcuterie)と呼ばれ、食文化に根差した伝統的な食材の一つとなっている。食肉加工品はフランス各地で生産され、ハム、ソーセージ、パテやテリーヌなど450以上の製品が存在し、このうち23製品は地理的表示(GI)による保護を受けている(図4、写真1)。生ハムもこのシャルキュトリーに含まれる。
フランスシャルキュトリー・ ケータリング業連盟(FICT)によると、フランスにおける食肉加工品製造企業は441社であり、2万8000人の雇用がある(2024年)。
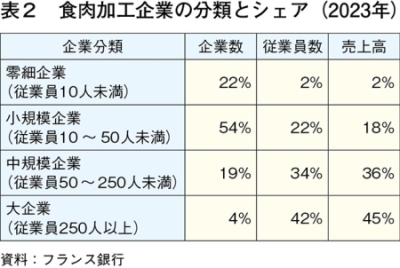
食肉加工品製造企業の76%が、従業員50人未満の零細・小規模企業であり、地域色の強い伝統的な企業が多く存在する。一方、従業員250人以上の大企業はわずか4%であるが、従業員数では全体の42%、売上高では全体の45%を占める(表2)。
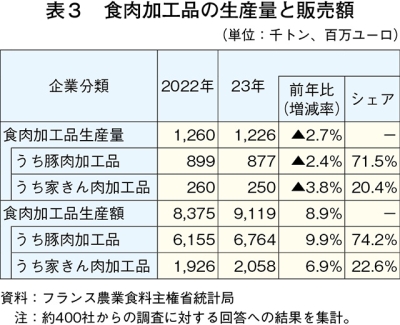
23年の食肉加工品の生産量は122万6000トン、生産額は91億1900万ユーロ(1兆6400億円)となっており、このうち豚肉加工品は、それぞれ87万7000トン、67億6400万ユーロ(1兆2164億円)と、全体の約7割を占めた(表3)。次いで家きん肉加工品が約2割を占めている。
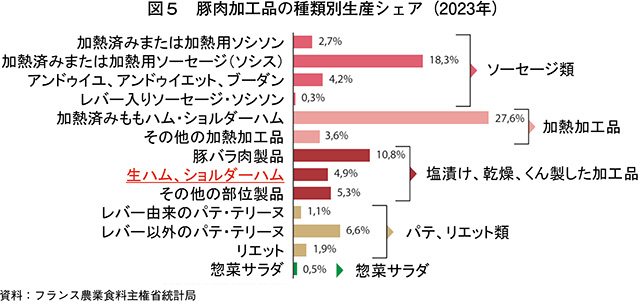
豚肉加工品の種類別生産シェア(2023年)で、最も生産量が多いのは、加熱済みハムなどの加熱加工品で31.2%、次いでソーセージ類が25.5%と続く。非加熱の塩漬け、乾燥またはくん製した加工品は21.0%で、このうち「生ハム、ショルダーハム」は4.9%であった(図5)。ここから、「生ハム、ショルダーハム」の生産量は4万3000トン程度と推計できる。
食肉加工品の販売先として最も大きいのは大規模量販店向けで、全体の65.2%を占める。次いで外食産業向けの卸売業者向けが14.4%であり、これに加工業者向け6.2%、輸出5.3%、小売業者向け3.5%と続く。
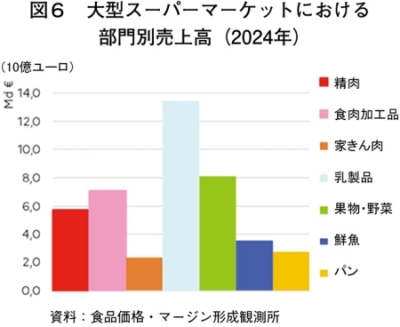
食肉加工品の最大の販売チャンネルとなっている大規模量販店にとって、食肉加工品は、売り上げ・利益の両面で非常に重要な商品となっている。大型スーパーマーケット(GMS)の部門別売上高において食肉加工品は、乳製品、果物・野菜に次ぐ第3位の売上高であった(図6)。
さらに部門別の税引き前純利益を見ると、特徴的な結果が出ており、精肉部門、鮮魚部門、パン部門はマイナスの一方、食肉加工品部門は他部門と比較して、突出して高くなっている(図7)。これは、食肉加工品部門の利益率が高いことを示している。この利益率の高さは、売り場の人件費が精肉、鮮魚やパンよりも抑えられることや、仕入れ原価が乳製品よりも低いこと、賞味期限が生鮮食品と比較して長いことなどに由来している。さらに、食肉加工品のプライベートブランド(PB)割合が高いことも、利益率の向上に貢献している。社会的影響分析協同組合(BASIC)によれば、食品売り場全体のPB割合(数量ベース)は46%なのに対して、食肉加工品のPB割合は54%であり、加熱済みハム製品に限れば61%まで上昇する(23年)。
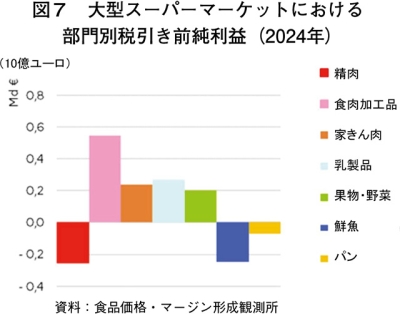
なお、大規模量販店は多品目展開を特徴とし、全売り場を通じた総合的な収益性を重視しているため、この結果は、個々の売り場の絶対的な収益性を示すものではないことにご留意いただきたい。
このように、食肉加工品は、フランスの豚肉産業、小売業、消費者のいずれにとっても重要で、豚肉需給の主要な構成要素となっている。最近は、健康志向の高まりから加工食品の摂取量を減らそうとする傾向も見られるが、調理時の利便性が高く、バリエーションが豊富で食生活に定着していることなどから、食肉加工品の需要は底堅いとの見方も根強い。
一方、食肉加工品製造企業にとっては、販売チャンネルの多くが大規模量販店で、かつ、その大規模量販店ではPB製品の割合が多くなっているという状況の中で、ナショナルブランドなどの高付加価値製品の比率を維持・拡大していくことが課題となっている。
■(4)生ハムの生産事例(バイヨンヌハム)
PGIの保護・管理機関として認定されているバイヨンヌハムコンソーシアムによれば、年間約82万5000本のバイヨンヌハムが生産され、これは、フランスの乾燥ハム生産量の約11%、小売りにおける乾燥ハム国内消費量の約9%を占める。生産には、740の養豚農家、28の食肉処理場、27の熟成業者、14のスライス加工施設が関与している。
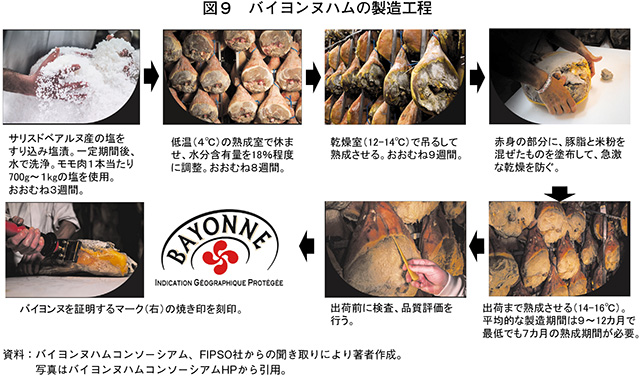
バイヨンヌハムの製造工程は、図9の通りである。
生ハムの風味は、主として製造方法、豚の飼料および産地(気候条件など)によって形成されるとされている。スペイン産との違いについて、バイヨンヌハムコンソーシアムは、「ドングリを食べて育った豚を原料とするスペイン産生ハムは、ナッツのニュアンスを帯びた味わいが特徴である。他方、バイヨンヌハムは、乾式塩漬(塩を直接すり込む方法)と地元産の穀物で飼育された豚に由来する、まろやかでほのかな塩味が特徴である」としている。
イ バイヨンヌハム製造企業の一例(FIPSO社)
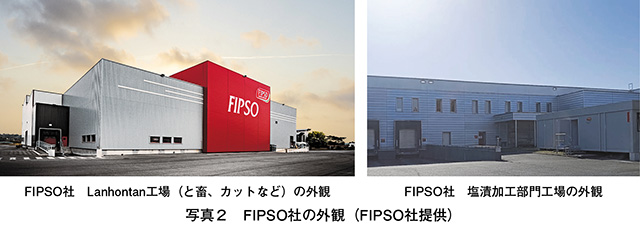
バイヨンヌハムの主要生産企業の一つがFIPSO社である(写真2)。同社は、1965年に設立されたフランス南西部を拠点とする協同組合で、2024年には64万4000頭の豚を生産・食肉加工し、その規模はフランス国内で第7位、国内シェアは2.9%となった。
2024年9月~25年8月間の売上高約1億8400万ユーロ(330億9056万円)のうち最も大きいのは、45%を占める食肉加工品向け豚肉であり、これにはバイヨンヌハム向けのももが含まれる。なお、そのほかは、国内小売りや精肉店向けの主にロースなどが30%、生鮮豚肉の域内輸出が15%、日本、中国などを含む域外への冷凍豚肉の輸出が10%となっている。
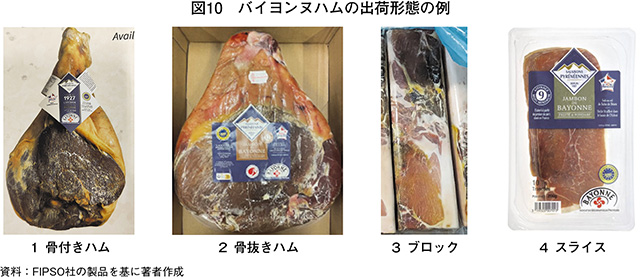
同社は塩漬加工品部門も有しており、バイヨンヌハムなどの乾燥ハム(約2700トン)、乾燥ソーセージ(約600トン)のほか、コッパ(肩ロースを塩漬けし熟成させたハム)やパンチェッタ(ばら肉を塩漬けし熟成させたハム)など(約440トン)の生産を行っている。スライス部門では、前述した自社の乾燥ハムのほか、他のサプライヤーから調達したものも含めて45万本のハムを取り扱い、年間970万トレイのスライス製品を生産している。生ハムに関しては、約9割がスライスなどの骨なし製品で、1割が骨付きで出荷される(図10)。
フランスは、EU域内でスペイン、ドイツに次ぐ第3位の豚肉生産国であり、2025年の生産量は210万1500トン(枝肉重量ベース、以下本節において同じ)とEU域内生産量の約1割を占めた(表1)。
フランスの豚肉生産量は、2000年の231万8000トンから25年には00年比9.3%減の210万1500トンとなったように、減少傾向で推移している(図2)。この要因は、農家戸数および豚飼養頭数の減少である。ただし、直近の生産量の推移を見ると、24・25年と2年連続でわずかではあるが増産(それぞれ前年比1.5%増、0.3%増)となり、下げ止まりの兆しが見られた。
1頭当たり枝肉重量は増加傾向で推移しており、25年には00年比11.2%増の95.6キログラムと過去最高値を記録し、と畜頭数の減少を一部補っている(図2)。食肉処理場にとっても、1頭当たり枝肉重量の増加は処理効率の向上に寄与するため、ここ数年は重量のある枝肉をより高く評価する傾向にある。
フランス養豚業の特徴として、協同組合など生産者組織のシェアの高さが挙げられる。24年時点で協同組合は31あり、その総出荷頭数は1914万頭と、同国全体の約9割を占めた。また、繁殖・肥育一貫経営の生産割合が高いことも特徴である。年間出荷頭数300頭以上の養豚農家に占める一貫経営の割合は、戸数ベースでは35%であるが、出荷頭数ベースでは56%を占めた。
課題となっているのは、農業者の高齢化である。養豚農家の平均年齢は2000年の41.8歳から20年には48.8歳へと上昇しており、事業承継など後継者の確保に向けた対策が必要となっている。
■(2)豚肉サプライチェーンの概要
フランスの豚肉サプライチェーンの特徴として、1)生産される豚肉の約7割が加工品仕向け、2)枝肉、部分肉に関しては純輸出国である一方、豚肉加工品に関しては純輸入国-の2点が挙げられる(図3)。
フランスの豚肉サプライチェーンの特徴として、1)生産される豚肉の約7割が加工品仕向け、2)枝肉、部分肉に関しては純輸出国である一方、豚肉加工品に関しては純輸入国-の2点が挙げられる(図3)。
2024年の国内枝肉生産量は209万4000トン(枝肉重量ベース、以下本節において同じ)であり、このうち豚肉加工品生産量は148万3000トンと約7割を加工仕向けが占めた。この割合は、日本の20%(注2)と比較して著しく高い。背景には、フランスには数多くの伝統的な食肉加工品が存在することがある。詳しくは後述する。
(注2)農林水産省「令和6年次 食肉の消費構成割合」より。なお、その他の仕向け先は、家計消費56%、その他(外食など)24%となっている。
また、枝肉および部分肉については、純輸出量がそれぞれ7万トン、3万6000トンとなった一方で、豚肉加工品は、純輸入量が16万6000トンであった。フランスの部分肉や加工品の主要輸入先は9割がEU諸国で、スペイン、ドイツおよびイタリアの3カ国で7割を占める。主要な輸入品は、豚肉加工品仕向け用の部分肉や生ハムなどである。
これらの結果として、国内の豚肉由来製品の消費量215万5000トンの内訳は、豚肉加工品164万9000トン、生鮮豚肉50万6000トンと、豚肉加工品が4分の3以上を占めている。
■(3)食肉加工品(シャルキュトリー)の生産と販売動向
フランスでは、食肉加工品はシャルキュトリー(charcuterie)と呼ばれ、食文化に根差した伝統的な食材の一つとなっている。食肉加工品はフランス各地で生産され、ハム、ソーセージ、パテやテリーヌなど450以上の製品が存在し、このうち23製品は地理的表示(GI)による保護を受けている(図4、写真1)。生ハムもこのシャルキュトリーに含まれる。
フランスシャルキュトリー・ ケータリング業連盟(FICT)によると、フランスにおける食肉加工品製造企業は441社であり、2万8000人の雇用がある(2024年)。
食肉加工品製造企業の76%が、従業員50人未満の零細・小規模企業であり、地域色の強い伝統的な企業が多く存在する。一方、従業員250人以上の大企業はわずか4%であるが、従業員数では全体の42%、売上高では全体の45%を占める(表2)。
23年の食肉加工品の生産量は122万6000トン、生産額は91億1900万ユーロ(1兆6400億円)となっており、このうち豚肉加工品は、それぞれ87万7000トン、67億6400万ユーロ(1兆2164億円)と、全体の約7割を占めた(表3)。次いで家きん肉加工品が約2割を占めている。
豚肉加工品の種類別生産シェア(2023年)で、最も生産量が多いのは、加熱済みハムなどの加熱加工品で31.2%、次いでソーセージ類が25.5%と続く。非加熱の塩漬け、乾燥またはくん製した加工品は21.0%で、このうち「生ハム、ショルダーハム」は4.9%であった(図5)。ここから、「生ハム、ショルダーハム」の生産量は4万3000トン程度と推計できる。
食肉加工品の販売先として最も大きいのは大規模量販店向けで、全体の65.2%を占める。次いで外食産業向けの卸売業者向けが14.4%であり、これに加工業者向け6.2%、輸出5.3%、小売業者向け3.5%と続く。
食肉加工品の最大の販売チャンネルとなっている大規模量販店にとって、食肉加工品は、売り上げ・利益の両面で非常に重要な商品となっている。大型スーパーマーケット(GMS)の部門別売上高において食肉加工品は、乳製品、果物・野菜に次ぐ第3位の売上高であった(図6)。
さらに部門別の税引き前純利益を見ると、特徴的な結果が出ており、精肉部門、鮮魚部門、パン部門はマイナスの一方、食肉加工品部門は他部門と比較して、突出して高くなっている(図7)。これは、食肉加工品部門の利益率が高いことを示している。この利益率の高さは、売り場の人件費が精肉、鮮魚やパンよりも抑えられることや、仕入れ原価が乳製品よりも低いこと、賞味期限が生鮮食品と比較して長いことなどに由来している。さらに、食肉加工品のプライベートブランド(PB)割合が高いことも、利益率の向上に貢献している。社会的影響分析協同組合(BASIC)によれば、食品売り場全体のPB割合(数量ベース)は46%なのに対して、食肉加工品のPB割合は54%であり、加熱済みハム製品に限れば61%まで上昇する(23年)。
なお、大規模量販店は多品目展開を特徴とし、全売り場を通じた総合的な収益性を重視しているため、この結果は、個々の売り場の絶対的な収益性を示すものではないことにご留意いただきたい。
このように、食肉加工品は、フランスの豚肉産業、小売業、消費者のいずれにとっても重要で、豚肉需給の主要な構成要素となっている。最近は、健康志向の高まりから加工食品の摂取量を減らそうとする傾向も見られるが、調理時の利便性が高く、バリエーションが豊富で食生活に定着していることなどから、食肉加工品の需要は底堅いとの見方も根強い。
一方、食肉加工品製造企業にとっては、販売チャンネルの多くが大規模量販店で、かつ、その大規模量販店ではPB製品の割合が多くなっているという状況の中で、ナショナルブランドなどの高付加価値製品の比率を維持・拡大していくことが課題となっている。
■(4)生ハムの生産事例(バイヨンヌハム)
(3)で食肉加工品の生産動向を整理したが、生ハムに特化した統計などは、今回調査した限りでは見つけることができなかった。このため、本節では、生ハムの生産状況を把握する一助となることを期待して、フランスの主要な生ハムの一つであるバイヨンヌハム(Jambon de Bayonne)の生産事例について報告したい。
ア バイヨンヌハムの概要
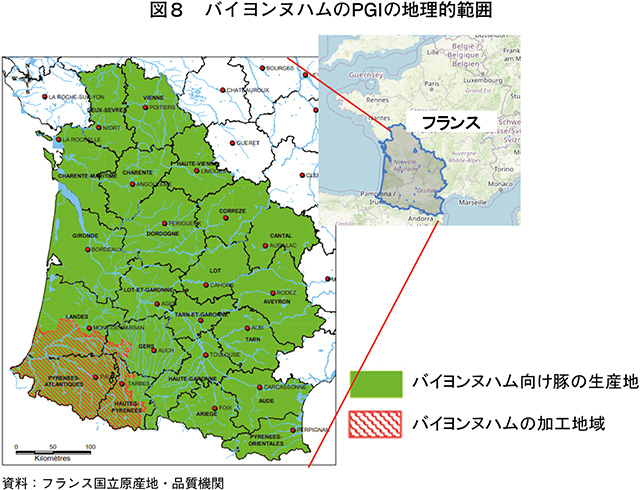
バイヨンヌハムは、フランス南西部の22の県で生産された豚由来の肉を原料とし、ピレネー山脈を水源とするアドゥール川流域で加工された生ハムである(図8)。地理的表示保護(PGI)認証(注3)を取得しており、上記に加え、塩漬には、同じくPGI認証されているサリスドベアルヌ産の塩を使用することが要件となっている。
(注3)PGIとは、EUの地理的表示制度の一つで、認証には、生産工程(生産、加工、調製)の少なくとも一つが地理的領域内で行われている必要がある。
ア バイヨンヌハムの概要
バイヨンヌハムは、フランス南西部の22の県で生産された豚由来の肉を原料とし、ピレネー山脈を水源とするアドゥール川流域で加工された生ハムである(図8)。地理的表示保護(PGI)認証(注3)を取得しており、上記に加え、塩漬には、同じくPGI認証されているサリスドベアルヌ産の塩を使用することが要件となっている。
(注3)PGIとは、EUの地理的表示制度の一つで、認証には、生産工程(生産、加工、調製)の少なくとも一つが地理的領域内で行われている必要がある。
PGIの保護・管理機関として認定されているバイヨンヌハムコンソーシアムによれば、年間約82万5000本のバイヨンヌハムが生産され、これは、フランスの乾燥ハム生産量の約11%、小売りにおける乾燥ハム国内消費量の約9%を占める。生産には、740の養豚農家、28の食肉処理場、27の熟成業者、14のスライス加工施設が関与している。
バイヨンヌハムの製造工程は、図9の通りである。
生ハムの風味は、主として製造方法、豚の飼料および産地(気候条件など)によって形成されるとされている。スペイン産との違いについて、バイヨンヌハムコンソーシアムは、「ドングリを食べて育った豚を原料とするスペイン産生ハムは、ナッツのニュアンスを帯びた味わいが特徴である。他方、バイヨンヌハムは、乾式塩漬(塩を直接すり込む方法)と地元産の穀物で飼育された豚に由来する、まろやかでほのかな塩味が特徴である」としている。
イ バイヨンヌハム製造企業の一例(FIPSO社)
バイヨンヌハムの主要生産企業の一つがFIPSO社である(写真2)。同社は、1965年に設立されたフランス南西部を拠点とする協同組合で、2024年には64万4000頭の豚を生産・食肉加工し、その規模はフランス国内で第7位、国内シェアは2.9%となった。
2024年9月~25年8月間の売上高約1億8400万ユーロ(330億9056万円)のうち最も大きいのは、45%を占める食肉加工品向け豚肉であり、これにはバイヨンヌハム向けのももが含まれる。なお、そのほかは、国内小売りや精肉店向けの主にロースなどが30%、生鮮豚肉の域内輸出が15%、日本、中国などを含む域外への冷凍豚肉の輸出が10%となっている。
同社は塩漬加工品部門も有しており、バイヨンヌハムなどの乾燥ハム(約2700トン)、乾燥ソーセージ(約600トン)のほか、コッパ(肩ロースを塩漬けし熟成させたハム)やパンチェッタ(ばら肉を塩漬けし熟成させたハム)など(約440トン)の生産を行っている。スライス部門では、前述した自社の乾燥ハムのほか、他のサプライヤーから調達したものも含めて45万本のハムを取り扱い、年間970万トレイのスライス製品を生産している。生ハムに関しては、約9割がスライスなどの骨なし製品で、1割が骨付きで出荷される(図10)。
聞き取りによれば、同社のバイヨンヌハムへの引き合いは、スペインでのASF発生の影響もあって増加傾向にある。現在、輸出割合は約2~3%であるが、域外への輸出は付加価値を高めるためにも重要であることから、将来的には10%まで引き上げることを目標としており、市場開拓に取り組んでいる。その一環として、バイヨンヌハムをブロック加工する設備の増強などの取り組みを行っている(ブロック〈図10の3〉は、骨付きハムを脱骨したもの〈図10の2〉を機械で整形して製造する)。
一方、今後は原料となる豚の生産者の維持が課題であり、そのために収益性の向上や後継者の確保が必要となっている。生産者の収益確保のための取り組みとして、バイヨンヌハムのサプライチェーンでは、生産者価格が下落した際に、加工業者の利益の一部を生産者に配分する制度を独自に実施している。
一方、今後は原料となる豚の生産者の維持が課題であり、そのために収益性の向上や後継者の確保が必要となっている。生産者の収益確保のための取り組みとして、バイヨンヌハムのサプライチェーンでは、生産者価格が下落した際に、加工業者の利益の一部を生産者に配分する制度を独自に実施している。
3 ポルトガルの豚肉需給の特徴
■(1)豚肉の需給動向
ポルトガルは、EU域内で第11位の豚肉生産国であり、2025年の生産量は37万7600トン(枝肉重量ベース、以下本節において同じ)とEU域内生産量の約2%を占めている(表1)。
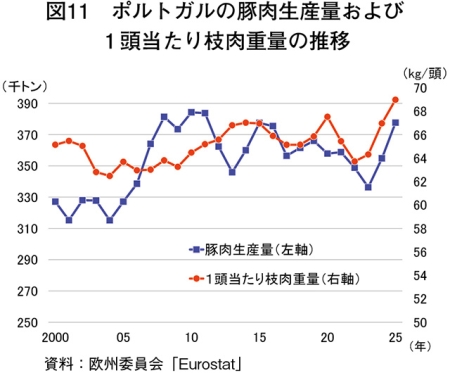
ポルトガルの豚肉生産量は、年によって変動はあるものの、00年の32万7000トンから25年には00年比15.5%増の37万8000トンとなったように増加傾向で推移している(図11)。特に25年は、前年比6.4%増とかなりの程度増加した。直近3年間の豚飼養頭数は、218万頭から219万頭の間で、ほぼ横ばいで推移しているが、1頭当たり枝肉重量の増加が、増産の要因である。
関係者によれば、豚肉生産においてポルトガルが現在最も注力している課題の一つは、ASF対策である。バイオセキュリティ戦略は、食品・獣医総局(DGAV)の監督下で実施され、野生イノシシの侵入を防止するためのフェンス設置などの対策が実施されている。
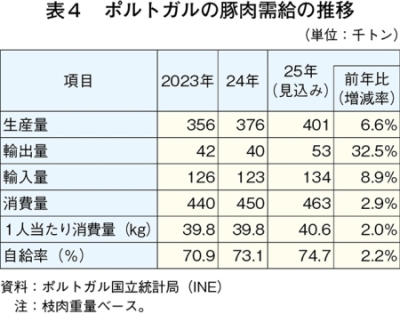
同国は、豚肉に関しては純輸入国であり、25年の自給率は75%程度が見込まれる(表4)。さらに、25年は、生産量40万1000トン(前年比6.6%増)、輸入量13万4000トン(同8.9%増)、輸出量5万3000トン(同32.5%増)、消費量46万3000トン(同2.9%増)、1人当たり消費量40.6キログラム(同2.0%増)が見込まれる。また、欧州では1人当たり食肉消費量が減少傾向にある一方、ポルトガルは同消費量が増加傾向で推移しているという特徴を有し、25年の同消費量は、同1.8%増の117.1キログラムと見込まれている。
関係者によれば、豚肉の国内消費割合は、加工品向け約5割、家計消費向け約3割、外食向け約2割と推定される。フランス(約7割)ほどではないものの、加工品向けの割合が最も高い。これは、チョリソーや生ハムなどの伝統的な豚肉加工品文化があるためである。また、家計消費向けは、脂肪分の少ない部位のステーキや角切りなどが好まれている。
■(2)豚肉需給の特徴
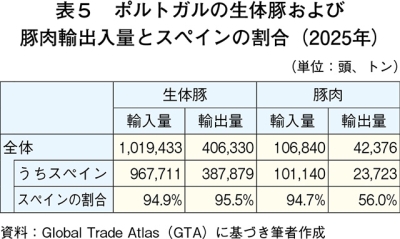
ポルトガル養豚業の特徴は、EU最大の豚肉生産国である隣国のスペインとの結び付きの強さが挙げられる。スペインの大手食肉生産・加工グループが、ポルトガルから原料となる生体豚や豚肉を調達するなど、イベリア半島内で統合されたサプライチェーンとして機能している面がある。輸出入量を見るとこの特徴が明らかであり、生体豚の輸出入および豚肉の輸入におけるスペインの割合は約95%である(表5)。
スペインとの結び付きの強さは、ポルトガルの輸出戦略にも影響している。前述したように、国内では脂肪分の少ない部位や加工用途の需要が高いため、それらの比較的安価な部位はスペインから輸入し、一方で高級部位を輸出して付加価値の最大化を図っている。
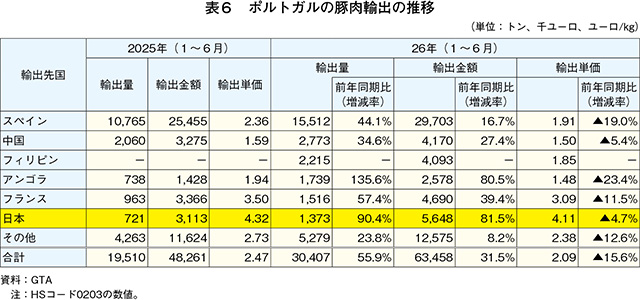
この取り組みは、スペインでのASF発生以降、より顕著になっており、2026年上半期の豚肉輸出量は、前年同期比55.9%増の3万トンとなった(表6)。この急増は、同期の豚肉生産量が同4.4%増の19万3000トンと増加したことに加え、輸入量も同4.3%増の5万4000トンと増加したことで、輸出余力が拡大したためと考えられる。なお、生体輸出頭数が同13.0%減の23万3000頭と減少したことも、国内でのと畜・豚肉生産量の増加に寄与したとみられる。
同期における日本向け豚肉輸出量は、同90.4%増の1373トンとほぼ倍増した。日本向けは、バラ肉などが中心で、輸出単価は主要輸出先の中で最も高く、26年上半期は1キログラム当たり4.11ユーロ(739円)となった。他のEU域外での主要輸出先である中国やアンゴラは、比較的安価な部位の冷凍品などが主で、輸出単価も同約1.5ユーロ(270円)と安価である。こうしたことから、日本向けは高付加価値市場として、関係者の関心も高くなっている。
■(3)ポルトガルにおける生ハム生産
生ハムを含む「塩蔵し、塩水漬けし、乾燥し、またはくん製した豚肉」の輸出量についても、日本向けは増加しており、2026年上半期は、前年同期の2.4倍となる50トンとなった。
今回の調査では、ポルトガルにおける生ハムに限定された定量的なデータを見つけることができなかったが、聞き取りによると、同国における生ハムは、大部分を占める一般的な豚由来のものと、イベリコ豚の系統であるアレンテジャーノ種の豚(Porco Alentejano)由来のものに大別される。アレンテジャーノ種は、生産規模は小さいものの、原産地呼称保護(PDO)(注4)認証を得ている生ハムの原料にも利用されている。
(注4)PDOとは、EUの地理的表示制度の一つで、認証には、生産工程(生産、加工、調製)のすべてが一定の地理的領域内で行われている必要がある。
■(4)アレンテジャーノ種の生産事例
アレンテジャーノ種は、ポルトガル南部で飼育されており、1950年代には生産の大部分を占めていたが、80年代には家畜疾病の発生や生育の良い品種への切り替えなどにより、飼育頭数が激減した。それ以降、関係者のPDO認証によるブランド価値の確立や登録制度の整備などにより、頭数の回復が図られている。
アレンテジャーノ種の生産シェアの6~8割をカバーするアレンテジャーノ種生産者協会(ANCPA)によれば、2025年時点での同協会の登録生産者戸数は67戸、繁殖母豚頭数は2914頭であり、00年の水準(79戸、2066頭)から戸数は減少したものの、母豚頭数は4割以上増加している。なお、アレンテジャーノ種の1腹当たりの産子数は7~8頭である。
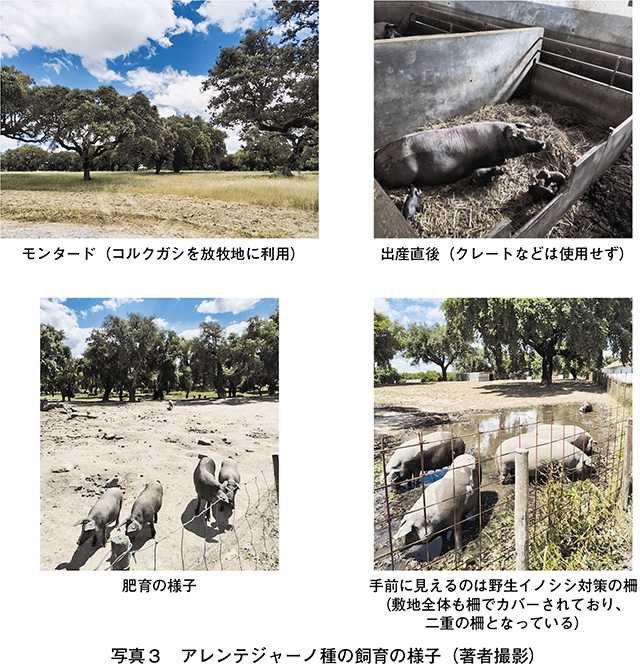
アレンテジャーノ種は、モンタード(Montado)と呼ばれるコルクガシの林で放牧飼育され、ドングリなどを摂食しながら飼育される(写真3)。飼育期間は18~22カ月で、肥育仕上げ期には1日当たり10キログラムのドングリを摂食するほか、トウモロコシなども給餌される。大量のドングリを摂食するため、1頭当たり5ヘクタールの飼養面積が必要になるという。
出荷体重は170~180キログラムで、出荷価格はおおむね1キログラム当たり4ユーロ(719円:生体重価格)と高水準になるとのことであった(参考:25年のポルトガルの豚枝肉価格〈クラスE〉は、1キログラム当たり2.1ユーロ〈378円〉)。
現在はその多くがスペインに出荷されており、スペインの高級生ハムであるパタネグラ(Pata Negra)の原料となっている。ANCPAによれば、今後、日本向けなどでポルトガル産の価値が高まれば、自国内でのと畜や加工の割合の増加に期待できるとしている。
今後の生産拡大に当たっての課題については、1)牛や羊など価格が堅調な他畜種への生産シフト、2)主な飼料であるドングリの生産量が天候に左右される不確実性-などが挙げられる。また、放牧で飼養しているため、ASF対策として野生イノシシの侵入防止が重要であり、二重の柵を設置するなどしている。
ポルトガルは、EU域内で第11位の豚肉生産国であり、2025年の生産量は37万7600トン(枝肉重量ベース、以下本節において同じ)とEU域内生産量の約2%を占めている(表1)。
ポルトガルの豚肉生産量は、年によって変動はあるものの、00年の32万7000トンから25年には00年比15.5%増の37万8000トンとなったように増加傾向で推移している(図11)。特に25年は、前年比6.4%増とかなりの程度増加した。直近3年間の豚飼養頭数は、218万頭から219万頭の間で、ほぼ横ばいで推移しているが、1頭当たり枝肉重量の増加が、増産の要因である。
関係者によれば、豚肉生産においてポルトガルが現在最も注力している課題の一つは、ASF対策である。バイオセキュリティ戦略は、食品・獣医総局(DGAV)の監督下で実施され、野生イノシシの侵入を防止するためのフェンス設置などの対策が実施されている。
同国は、豚肉に関しては純輸入国であり、25年の自給率は75%程度が見込まれる(表4)。さらに、25年は、生産量40万1000トン(前年比6.6%増)、輸入量13万4000トン(同8.9%増)、輸出量5万3000トン(同32.5%増)、消費量46万3000トン(同2.9%増)、1人当たり消費量40.6キログラム(同2.0%増)が見込まれる。また、欧州では1人当たり食肉消費量が減少傾向にある一方、ポルトガルは同消費量が増加傾向で推移しているという特徴を有し、25年の同消費量は、同1.8%増の117.1キログラムと見込まれている。
関係者によれば、豚肉の国内消費割合は、加工品向け約5割、家計消費向け約3割、外食向け約2割と推定される。フランス(約7割)ほどではないものの、加工品向けの割合が最も高い。これは、チョリソーや生ハムなどの伝統的な豚肉加工品文化があるためである。また、家計消費向けは、脂肪分の少ない部位のステーキや角切りなどが好まれている。
■(2)豚肉需給の特徴
ポルトガル養豚業の特徴は、EU最大の豚肉生産国である隣国のスペインとの結び付きの強さが挙げられる。スペインの大手食肉生産・加工グループが、ポルトガルから原料となる生体豚や豚肉を調達するなど、イベリア半島内で統合されたサプライチェーンとして機能している面がある。輸出入量を見るとこの特徴が明らかであり、生体豚の輸出入および豚肉の輸入におけるスペインの割合は約95%である(表5)。
スペインとの結び付きの強さは、ポルトガルの輸出戦略にも影響している。前述したように、国内では脂肪分の少ない部位や加工用途の需要が高いため、それらの比較的安価な部位はスペインから輸入し、一方で高級部位を輸出して付加価値の最大化を図っている。
この取り組みは、スペインでのASF発生以降、より顕著になっており、2026年上半期の豚肉輸出量は、前年同期比55.9%増の3万トンとなった(表6)。この急増は、同期の豚肉生産量が同4.4%増の19万3000トンと増加したことに加え、輸入量も同4.3%増の5万4000トンと増加したことで、輸出余力が拡大したためと考えられる。なお、生体輸出頭数が同13.0%減の23万3000頭と減少したことも、国内でのと畜・豚肉生産量の増加に寄与したとみられる。
同期における日本向け豚肉輸出量は、同90.4%増の1373トンとほぼ倍増した。日本向けは、バラ肉などが中心で、輸出単価は主要輸出先の中で最も高く、26年上半期は1キログラム当たり4.11ユーロ(739円)となった。他のEU域外での主要輸出先である中国やアンゴラは、比較的安価な部位の冷凍品などが主で、輸出単価も同約1.5ユーロ(270円)と安価である。こうしたことから、日本向けは高付加価値市場として、関係者の関心も高くなっている。
■(3)ポルトガルにおける生ハム生産
生ハムを含む「塩蔵し、塩水漬けし、乾燥し、またはくん製した豚肉」の輸出量についても、日本向けは増加しており、2026年上半期は、前年同期の2.4倍となる50トンとなった。
今回の調査では、ポルトガルにおける生ハムに限定された定量的なデータを見つけることができなかったが、聞き取りによると、同国における生ハムは、大部分を占める一般的な豚由来のものと、イベリコ豚の系統であるアレンテジャーノ種の豚(Porco Alentejano)由来のものに大別される。アレンテジャーノ種は、生産規模は小さいものの、原産地呼称保護(PDO)(注4)認証を得ている生ハムの原料にも利用されている。
(注4)PDOとは、EUの地理的表示制度の一つで、認証には、生産工程(生産、加工、調製)のすべてが一定の地理的領域内で行われている必要がある。
■(4)アレンテジャーノ種の生産事例
アレンテジャーノ種は、ポルトガル南部で飼育されており、1950年代には生産の大部分を占めていたが、80年代には家畜疾病の発生や生育の良い品種への切り替えなどにより、飼育頭数が激減した。それ以降、関係者のPDO認証によるブランド価値の確立や登録制度の整備などにより、頭数の回復が図られている。
アレンテジャーノ種の生産シェアの6~8割をカバーするアレンテジャーノ種生産者協会(ANCPA)によれば、2025年時点での同協会の登録生産者戸数は67戸、繁殖母豚頭数は2914頭であり、00年の水準(79戸、2066頭)から戸数は減少したものの、母豚頭数は4割以上増加している。なお、アレンテジャーノ種の1腹当たりの産子数は7~8頭である。
アレンテジャーノ種は、モンタード(Montado)と呼ばれるコルクガシの林で放牧飼育され、ドングリなどを摂食しながら飼育される(写真3)。飼育期間は18~22カ月で、肥育仕上げ期には1日当たり10キログラムのドングリを摂食するほか、トウモロコシなども給餌される。大量のドングリを摂食するため、1頭当たり5ヘクタールの飼養面積が必要になるという。
出荷体重は170~180キログラムで、出荷価格はおおむね1キログラム当たり4ユーロ(719円:生体重価格)と高水準になるとのことであった(参考:25年のポルトガルの豚枝肉価格〈クラスE〉は、1キログラム当たり2.1ユーロ〈378円〉)。
現在はその多くがスペインに出荷されており、スペインの高級生ハムであるパタネグラ(Pata Negra)の原料となっている。ANCPAによれば、今後、日本向けなどでポルトガル産の価値が高まれば、自国内でのと畜や加工の割合の増加に期待できるとしている。
今後の生産拡大に当たっての課題については、1)牛や羊など価格が堅調な他畜種への生産シフト、2)主な飼料であるドングリの生産量が天候に左右される不確実性-などが挙げられる。また、放牧で飼養しているため、ASF対策として野生イノシシの侵入防止が重要であり、二重の柵を設置するなどしている。
4 おわりに
現在、わが国では、スペイン産豚肉関連製品の輸入停止措置が継続している。フランスおよびポルトガルからの輸入量は、現時点では全体に占める割合は大きくない。しかしながら、今後、輸入先の多様化を検討する上では、両国をはじめとする豚肉生産国の生産体制や供給力に加え、生ハムなどの高付加価値製品の特徴についても理解を深めていくことが重要になると考えられる。本稿が輸入先の多様化を検討する上で参考になれば幸いである。
前田 昌宏(JETROブリュッセル)