ホーム > 畜産 > 畜産の情報 > ブラジルにおける大豆・トウモロコシ産業の動向(後編) ~輸出拡大と輸送経路の変化~
海外情報 ブラジル 畜産の情報 2026年10月号
ブラジルにおける大豆・トウモロコシ産業の動向(後編) ~輸出拡大と輸送経路の変化~


調査情報部 原田 祥太、石井 清栄
- 記事のPDFをダウンロード
 [1.5MB]
【要約】
ブラジルは、日本の大豆およびトウモロコシの安定調達を支える主要供給国の一つである。ブラジルの輸出取引では、ブラジル穀物輸出協会が策定した標準契約書式が広く用いられており、輸出品質基準などが示されている。近年、生産拡大を背景に輸出量を増加させる中、輸出物流では、道路、鉄道、水路および港湾施設などの整備に伴い、従来の南部・南東部港湾に加え、北部・北東部港湾群「アルコ・ノルテ」の利用が拡大している。港湾までの内陸輸送では、依然としてトラックへの依存度が高く、米国に比べて輸送コストが高い例も見られ、鉄道や水路を中心とした輸送インフラ整備の進展が重要となる。
1 日本における大豆・トウモロコシ輸入の現状
日本は、大豆の供給量のうち9割以上を輸入で賄い、トウモロコシは、ほぼすべてが輸入となっている。近年の輸入量は、大豆がおおむね300~350万トン、トウモロコシが1500~1600万トンで推移している。国内で消費される大豆の約7割が搾油用となり、大豆油の製造過程で、飼料として使われる大豆かすが得られる。また、トウモロコシは、約8割が飼料用となる。従って、これらの作物の輸入は、わが国の畜産物生産を維持していくために必要不可欠である。
輸入先を見ると、大豆は、米国が約7割、ブラジルが約2割、カナダが約1割で推移している(図1)。また、トウモロコシは、その内訳が年によって変動するものの、大半を米国とブラジルが占めている(図2)。このように、両作物において、ブラジルは、日本の安定調達を支える主要な供給国の一つと位置付けられる。
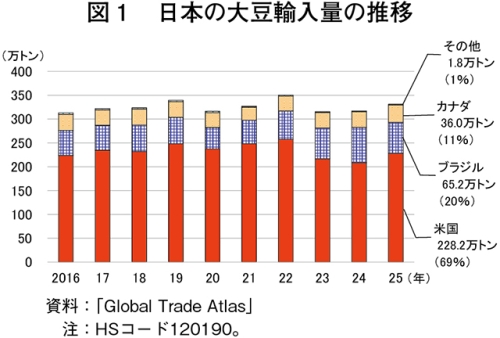
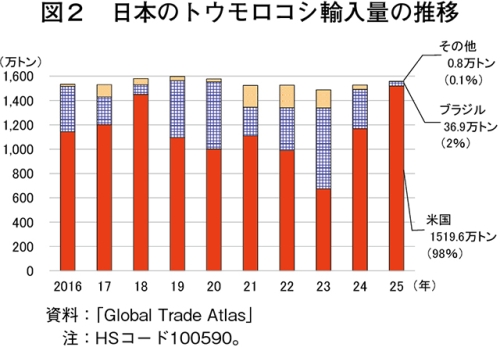
輸入先を見ると、大豆は、米国が約7割、ブラジルが約2割、カナダが約1割で推移している(図1)。また、トウモロコシは、その内訳が年によって変動するものの、大半を米国とブラジルが占めている(図2)。このように、両作物において、ブラジルは、日本の安定調達を支える主要な供給国の一つと位置付けられる。
2 ブラジルにおける大豆・トウモロコシ輸出の現状
ブラジル開発商工サービス省貿易局(SECEX)によると、2025年の輸出量は、大豆が1億817万8000トン(前年比9.5%増)、トウモロコシが4095万1000トン(同3.0%増)であった。直近10年間の推移を見ると、年ごとの生産量の増減に伴う変動はあるものの、両作物とも輸出量は増加傾向にある(図3)。また、ブラジル国家食糧供給公社(CONAB)は、25/26年度(9月~翌8月)の輸出量を、大豆は1億1624万トン、トウモロコシは4650万トンと見込んでいる。
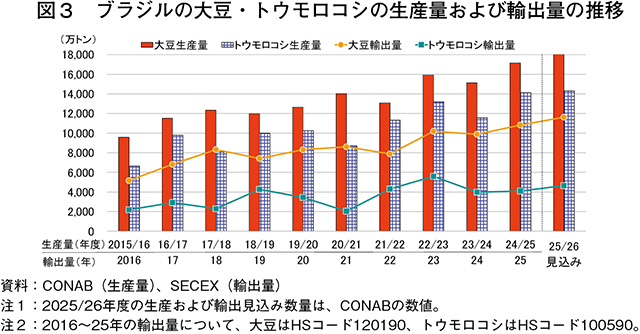
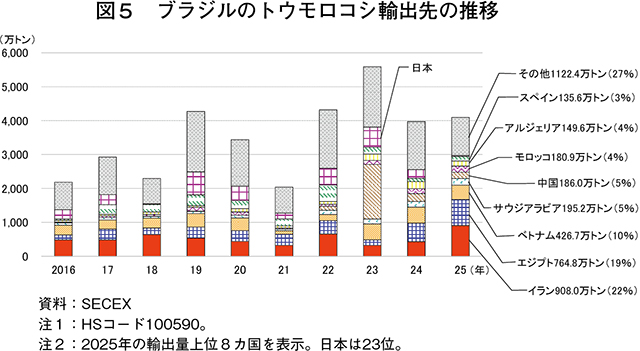
輸出先を見ると、大豆は、輸出量全体の約7~8割を中国向けが占める状況が続いており、中国への集中度が高い(図4)。一方、トウモロコシは、大豆に比べて輸出先が分散しているほか、その構成比も年によって変動が見られる(図5)。
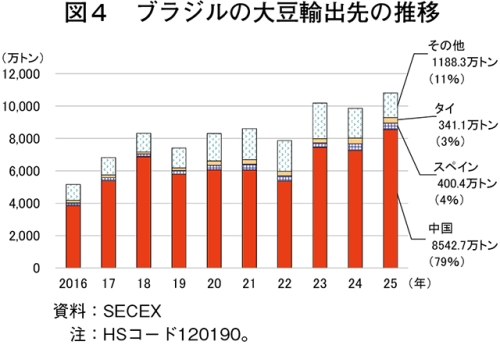
3 ANEC標準契約における輸出品質基準
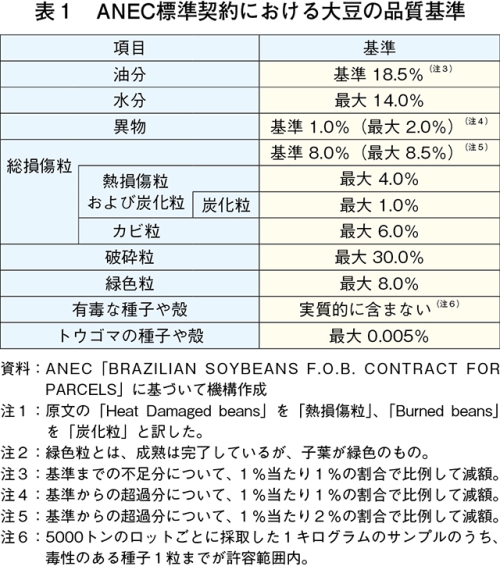
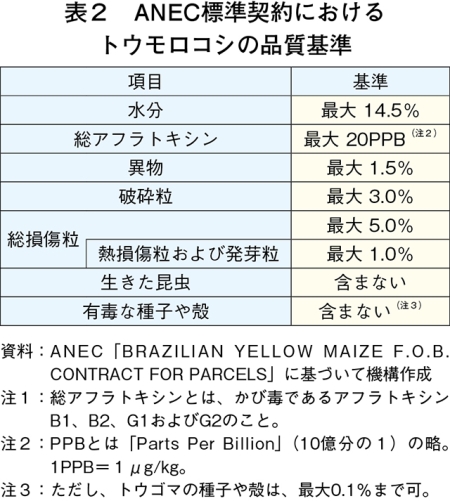
ブラジルにおける大豆およびトウモロコシの輸出取引では、ブラジル穀物輸出協会(ANEC)が策定した標準契約書式(以下「ANEC標準契約」という)が広く用いられている。ANEC標準契約では、輸出穀物の数量、価格、船積時期などの取引条件に加え、水分、異物、損傷粒などの含有率に関する品質基準が定められている(表1・2)。また、品質の等級判定は、ブラジル農牧供給省(MAPA)の規範指令(注1)に基づいて行うこととされている。なお、同規範指令において、水分含有率は、推奨値という位置付けであるが、ANEC標準契約では、適合が求められる基準の一つとなっている。
(注1)詳細については、『畜産の情報』2026年9月号「ブラジルにおける大豆・トウモロコシ産業の動向(前編)~中西部を中心とした供給力と関連産業の拡大余地~」(https://www.alic.go.jp/joho-c/joho05_004390.html)をご参照ください。
(注1)詳細については、『畜産の情報』2026年9月号「ブラジルにおける大豆・トウモロコシ産業の動向(前編)~中西部を中心とした供給力と関連産業の拡大余地~」(https://www.alic.go.jp/joho-c/joho05_004390.html)をご参照ください。
4 輸出物流について
本章では、大豆およびトウモロコシのブラジル国内の輸出物流について、主要生産地と積出地の位置関係を確認するとともに、近年の輸出経路の変化を概観する。その上で、経路による輸送コストの違いを米国との比較も交えて整理する。
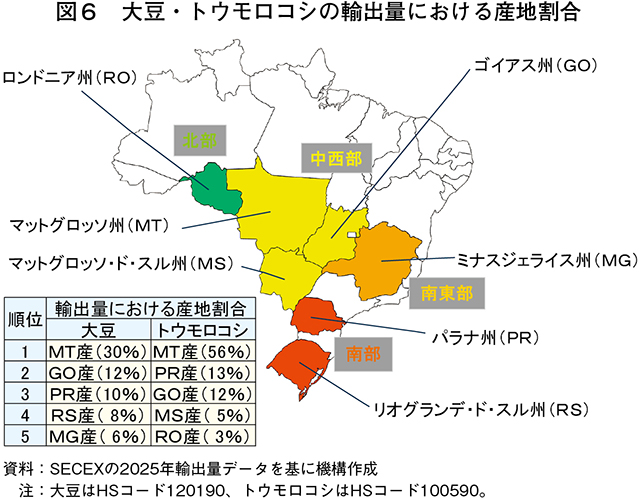
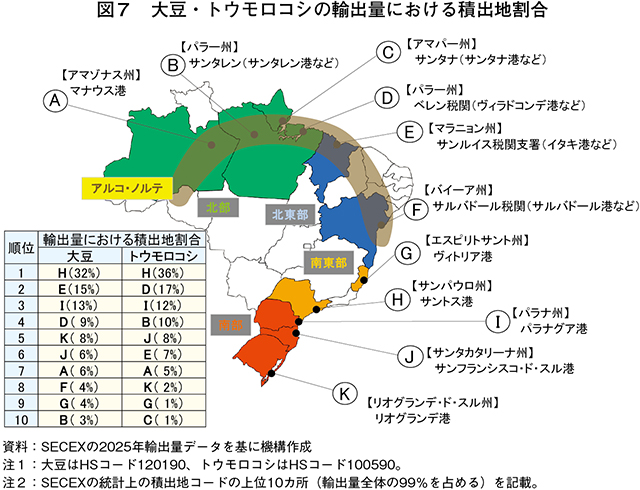
図7のG~Kを「南側」、A~Fを「北側」として、大豆とトウモロコシの輸出量における積出地割合の推移を見ると、いずれも輸出量全体に占める南側の積出地の割合が減少している一方で、北側の割合が増加している傾向が見られる(図8・9)。
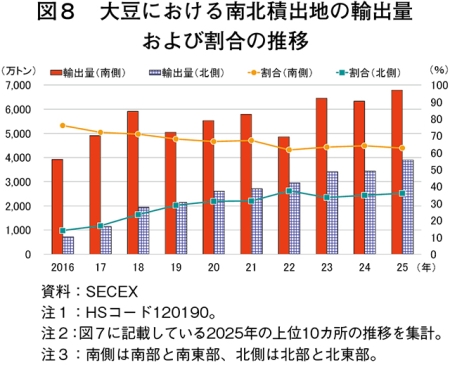
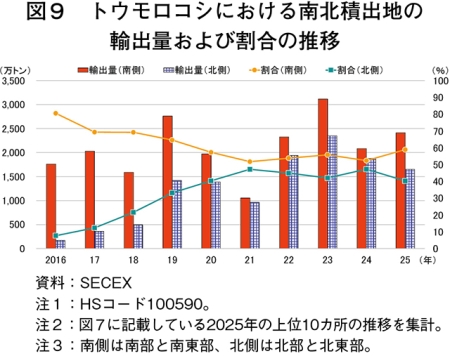
前述の積出地を含め、北側にある港湾群は「アルコ・ノルテ」と呼ばれている(図7)。その名称は、ポルトガル語で「弧」を意味する「Arco」と、「北」を意味する「Norte」に由来する。アルコ・ノルテは、ブラジル北部および北東部に弧状に分布する穀物港や港湾ターミナルをまとめた呼称であり、近年のブラジル穀物輸出において強い存在感を示している。
ブラジルでは、かつて大豆およびトウモロコシの大部分がサントス港など南部や南東部の港湾を経由して輸出されていたが、輸出量の増加に対応できる物流能力の確保や、南側の港湾および輸送インフラの混雑が問題となっていた。こうした中、道路、鉄道、水路への投資や港湾および積替施設の整備が進み、生産地とアルコ・ノルテを結ぶ輸送網が拡充された。その結果、南側の港湾への集中が緩和されつつある。
(1)産地の割合
大豆とトウモロコシの輸出量の中で、最も数量が多いのはマットグロッソ州産である(図6)。しかし、同州は、ブラジルの中でも特に海から遠い内陸州であり、輸出に当たっては、港湾までの長距離輸送が必要となる。(2)積出地の割合
大豆とトウモロコシの輸出は、99%以上が海上輸送であり、SECEXの統計で積出地コード別に見ると、両作物とも南東部のサンパウロ州にあるサントス港からの輸出量が最も多い。次いで輸出量が多いのは、いずれも地理的には対極に位置する北部や北東部の積出地である(図7)。前述の積出地を含め、北側にある港湾群は「アルコ・ノルテ」と呼ばれている(図7)。その名称は、ポルトガル語で「弧」を意味する「Arco」と、「北」を意味する「Norte」に由来する。アルコ・ノルテは、ブラジル北部および北東部に弧状に分布する穀物港や港湾ターミナルをまとめた呼称であり、近年のブラジル穀物輸出において強い存在感を示している。
ブラジルでは、かつて大豆およびトウモロコシの大部分がサントス港など南部や南東部の港湾を経由して輸出されていたが、輸出量の増加に対応できる物流能力の確保や、南側の港湾および輸送インフラの混雑が問題となっていた。こうした中、道路、鉄道、水路への投資や港湾および積替施設の整備が進み、生産地とアルコ・ノルテを結ぶ輸送網が拡充された。その結果、南側の港湾への集中が緩和されつつある。
【コラム1】ブラジルの穀物ターミナル運営会社の動向
今回の現地調査では、南北それぞれを代表する港に立地する穀物ターミナル運営会社を訪問した。以下では、それらの概要を紹介する。
(1)サントス港の穀物ターミナル運営会社:T-GRÃO社
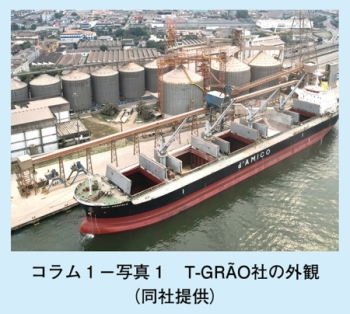
T-GRÃO CARGO TERMINAL DE GRANELS S/A(T-GRÃO社)は、南米最大の港であるサントス港に立地する穀物ターミナル運営会社である(コラム1-写真1)。1998年から同港で事業を展開し、現在はトラックと鉄道からの荷受け、構内搬送、保管、本船への積み込みおよび搬出を一貫して行う。現地での聞き取りによると、需要拡大に伴い設備投資を重ねた末、2016年には、サイロの保管能力が13万4000トン、船積能力が1日当たり3万4000トン、受入能力が同2万5000トンに達した。年間取扱量は、大豆が約350万トン、トウモロコシが約250万トンで、同港の穀物ターミナル会社の中でも上位の取扱規模を有するという。
設備面において、同社は、穀物の保管に縦型サイロを採用している。同社によれば、縦型サイロでは、内部の穀物をサイロ下部の出口から重力によって流し出せるため、搬出作業を軽減できるほか、穀粒の形状を維持するとともに、車両や荷役機械から付着する油やタイヤ片、前に保管していた貨物の残りなどが混入することを防ぎやすいとしている。 物流面では、サントス港から道路距離で約200キロメートル離れたサンパウロ州内陸部のスマレに港外待機拠点を設け、事前予約したトラックの到着をターミナル内の荷役状況に合わせて調整している。これにより、港周辺道路での車両滞留を抑制するとともに、受入スケジュールの正確性を保っている。なお、同港でこのような仕組みを導入したのは、同社が初めてである。
こうした受入体制の効率化に加え、増大する穀物輸送需要への対応も進められている。同港全体でターミナルの拡張が計画される中、同社もサイロの増設を計画しており、今後、取扱量のさらなる拡大が見込まれる。
(2)イタキ港の穀物ターミナル:TEGRAM
アルコ・ノルテ最大の港であるイタキ港では、マラニョン穀物ターミナル(Terminal de Grãos do Maranhão、以下「TEGRAM」という)の運営会社の一つであるTERMINAL CORREDOR NORTE S.A.(以下「TCN社」という)を訪問した(コラム1-写真2)。
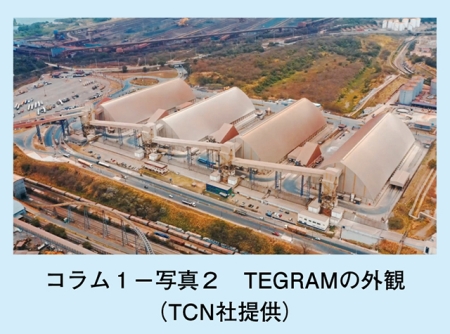
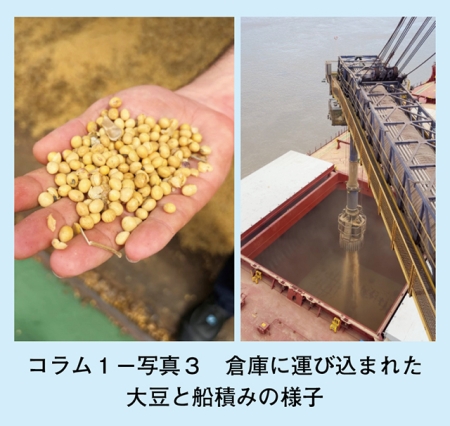
TEGRAMは、TCN社、Bunge社、CLI社およびALZ Grãos社の4社で構成される民間コンソーシアム(共同事業体)である。穀物の保管倉庫は各社が個別に保有しているが、鉄道からの荷受設備、船積設備、2カ所のバース(コラム1-注)などは共同で利用している(コラム1-写真3)。
(コラム1-注)船を接岸させ、貨物の積み降ろしを行う岸壁の区画。
(1)サントス港の穀物ターミナル運営会社:T-GRÃO社
T-GRÃO CARGO TERMINAL DE GRANELS S/A(T-GRÃO社)は、南米最大の港であるサントス港に立地する穀物ターミナル運営会社である(コラム1-写真1)。1998年から同港で事業を展開し、現在はトラックと鉄道からの荷受け、構内搬送、保管、本船への積み込みおよび搬出を一貫して行う。現地での聞き取りによると、需要拡大に伴い設備投資を重ねた末、2016年には、サイロの保管能力が13万4000トン、船積能力が1日当たり3万4000トン、受入能力が同2万5000トンに達した。年間取扱量は、大豆が約350万トン、トウモロコシが約250万トンで、同港の穀物ターミナル会社の中でも上位の取扱規模を有するという。
こうした受入体制の効率化に加え、増大する穀物輸送需要への対応も進められている。同港全体でターミナルの拡張が計画される中、同社もサイロの増設を計画しており、今後、取扱量のさらなる拡大が見込まれる。
(2)イタキ港の穀物ターミナル:TEGRAM
アルコ・ノルテ最大の港であるイタキ港では、マラニョン穀物ターミナル(Terminal de Grãos do Maranhão、以下「TEGRAM」という)の運営会社の一つであるTERMINAL CORREDOR NORTE S.A.(以下「TCN社」という)を訪問した(コラム1-写真2)。
(コラム1-注)船を接岸させ、貨物の積み降ろしを行う岸壁の区画。
現地での聞き取りによると、TEGRAMの倉庫保管能力は50万トン(各社12万5000トン)、船積能力は1時間当たり5500トン、受入能力は1日当たり7万6500トン(トラック4万8000トン、鉄道2万8500トン)である。大豆、トウモロコシおよび大豆かすの年間取扱量は、約1600万トンに達する。
さらに、拡大する需要に対応するため、各社による縦型サイロの建設や第3バースの建設などが計画されている。これらの工事が完了すれば、保管能力は約85万トン、船積能力は1時間当たり8500トンに拡大し、年間取扱量は約2400万トンに達する見込みである。取材時点では、工事着手の前提となる政府との関連契約の締結に向けた調整段階にあり、契約締結後は28カ月以内に建設を完了する予定となっている。(3)大豆輸送コストの比較
(2)で分類した「南側」と「北側」の積出地までの経路についてそれぞれ一例を取り上げ、米国から輸出する場合の主要積出地までの経路とも併せて、輸送コストを比較した(図10)。なお、いずれも大豆を中国(上海)向けに輸出する場合の輸送コストであり、ブラジルはマットグロッソ州ソリゾ、米国はアイオワ州ダベンポートを起点としている。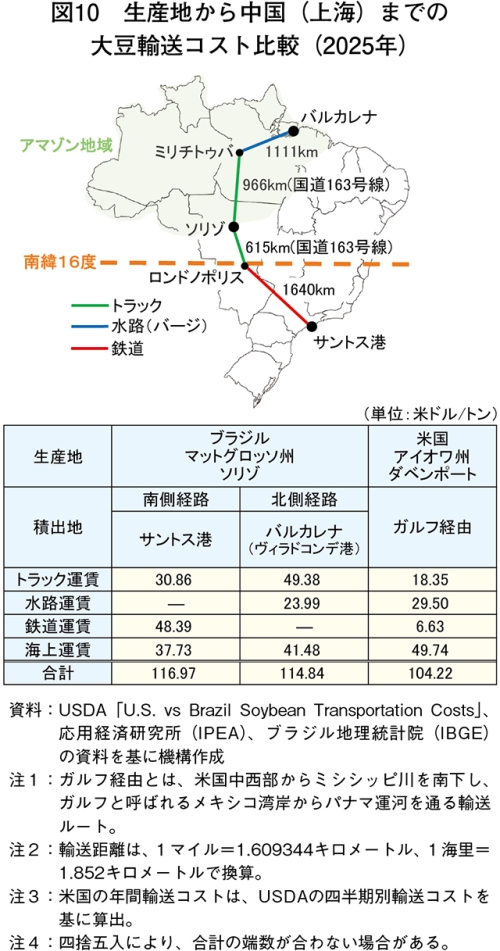
(注3)三菱UFJリサーチ&コンサルティング株式会社「月末・月中平均の為替相場」の2026年8月末のTTS相場
これに対し、米国からガルフ経由で輸出する場合の輸送コストは同104.22米ドル(1万6782円)で、今回取り上げたブラジルの両経路をいずれも下回った。
今回の比較は、特定の起点、輸出港および輸出先を前提とした一例であり、実際の輸送コストはこれらの条件などによって大きく変動する。また、例示した北側経路のように、輸送の一部にアマゾン地域の水路を利用する輸送経路では、干ばつ発生時には、これに伴う河川水位の低下を受けて、他の輸送手段や輸出港に振り替えられる場合がある。その際に、荷主の輸送コストが上昇する可能性に留意する必要がある。
(4)輸送手段の比較
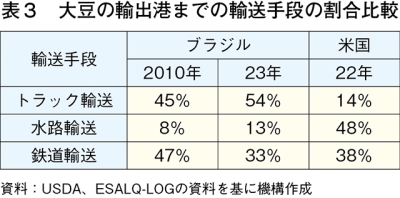
前述の輸送コストは仮定の一例にすぎないものの、ブラジルと米国では、大豆輸出に用いられる輸送手段の構成に違いが見られる。こうした違いが輸送コストにどのように関係しているのかを検証するため、以下では、両国の輸送手段の構成を確認する。サンパウロ大学農学部農業物流研究グループ(ESALQ-LOG/USP)によると、ブラジルの輸出向け大豆の内陸輸送では、トラック輸送の割合が高い。2010年から23年にかけては、主要な水路が集中する北部への投資を背景に、水路輸送の割合が上昇した(表3)。一方、鉄道輸送の割合は低下し、トラック輸送の割合は上昇していることから、長距離輸送におけるトラックへの依存度が高まっていることが分かる。
【コラム2 ブラジル国内の国道(163号線)の様子】
今回の現地調査では、穀物のトラック輸送で使用される国道163号線をマットグロッソ州の州都クイアバから、ソリゾを経由してシノップまで、南から北へ走行したので、その際に確認した道路の整備状況について紹介する。
国道163号線は、ブラジルを南北に縦断する主要幹線道路の一つであり、2019年には全線の舗装が完了した。今回走行した区間では、良好な路面が維持されており、快適に通行することができた。一方、国道から州道に入ると、路面の損傷が見られる区間も確認された。USDAによると、ブラジルでは、国道の約89%が舗装されているのに対し、州道や市道などを含む道路全体の舗装率は約14%にとどまっており、道路の種別によって整備状況に差がある。また、国道163号線においても、片側1車線の区間が残されている。走行中には、複数の箇所で車線の拡張工事が進められ、輸送能力の向上に向けた道路整備が進展している状況を確認できた(コラム2-写真)。
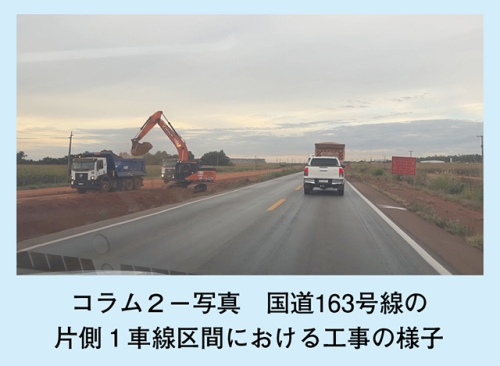
国道163号線は、ブラジルを南北に縦断する主要幹線道路の一つであり、2019年には全線の舗装が完了した。今回走行した区間では、良好な路面が維持されており、快適に通行することができた。一方、国道から州道に入ると、路面の損傷が見られる区間も確認された。USDAによると、ブラジルでは、国道の約89%が舗装されているのに対し、州道や市道などを含む道路全体の舗装率は約14%にとどまっており、道路の種別によって整備状況に差がある。また、国道163号線においても、片側1車線の区間が残されている。走行中には、複数の箇所で車線の拡張工事が進められ、輸送能力の向上に向けた道路整備が進展している状況を確認できた(コラム2-写真)。
5 おわりに
前編で述べた通り、ブラジルは、荒廃牧草地の農地転用や栽培技術の進歩、バイオ燃料などの国内需要の拡大を背景に、大豆およびトウモロコシの生産をさらに拡大する余地を有している。こうした生産拡大を輸出の増加につなげるためには、効率的に港湾まで輸送する体制の整備が重要となる。
輸送経路は、アルコ・ノルテの利用拡大により南北経路の分散が進んでいるものの、内陸での輸送手段としては依然としてトラックへの依存度が高い。こうした中、マットグロッソ州を起点として、北部の河川港(ミリチトゥバ)へ至るフェログラン(Ferrogrão)や、北東部の港湾へ至る東西回廊(Corredor Leste-Oeste)といった新たな鉄道輸送経路の整備が計画されているほか、水路輸送の拡充に向けた調査も進められている。今後、これらの整備が進展すれば、さらなる輸送能力の拡大と物流の効率化が期待される。このため、同国の大豆およびトウモロコシの供給力を見通す上では、生産基盤だけでなく、それを輸出につなげる輸送インフラの整備の進展にも併せて注視していく必要がある。
【参考文献】
1)IPEA「Agropecuária Brasileira: evolução, resiliência e oportunidades CAPÍTULO 7 INFRAESTRUTURA LOGÍSTICA DO ARCO NORTE: CARACTERÍSTICAS, GARGALOS E PROPOSTAS」(2023年発表)
<https://repositorio.ipea.gov.br/server/api/core/bitstreams/0ab5cee5-8e7b-4de7-aa06-ed53774daf68/content>(26年8月4日閲覧)
2)ESALQ-LOG/USP「Logística e infraestrutura do agronegócio brasileiro: lições aprendidas e oportunidades para enfrentar o desafio do escoamento」(2025年3月発表)
<https://esalqlog.esalq.usp.br/upload/kceditor/files/Log%C3%ADstica%20e%20infraestrutura
%20do%20agroneg%C3%B3cio%20brasileiro%20li%C3%A7%C3%B5es%20aprendidas
%20e%20oportunidades%20para%20enfrentar%20o%20desafio%20do%20escoamento.pdf>(26年8月4日閲覧)
3)USDA「Soybean Transportation Guide: Brazil 2024」(2025年9月発表)
<https://www.ams.usda.gov/sites/default/files/media/BrazilSoybeanTransportationGuide2024.pdf>(26年8月4日閲覧)
4)USDA「Brazil Soybean Transportation: 2025 Overview」(2026年2月発表)
<https://www.ams.usda.gov/sites/default/files/media/Brazil_Quarter4_2025.pdf>(26年8月4日閲覧)
5)USDA「Transportation of U.S. Grains: A Modal Share Analysis: 1984–2022 Update」(2024年9月発表)
<https://www.ams.usda.gov/sites/default/files/media/TransportationofUSGrainsModalShare1984_2022.pdf>(26年8月4日閲覧)